Bitcoin BRASIL • 26 de setembro de 2026
O custo de preservar o acesso ao capital - Bitcoin Treasury Insights #003
Strategy, Strive e o valor da flexibilidade financeira
Uma empresa pode avançar em sua estratégia de Bitcoin sem comprar uma única moeda. Pode, inclusive, empregar centenas de milhões de dólares para reduzir o capital preferencial em circulação enquanto outra companhia utiliza instrumentos semelhantes para ampliar suas reservas. A aparente contradição desaparece quando a análise acompanha o destino do capital e as condições necessárias para que ele continue disponível.
Nas Bitcoin Treasury Companies, a capacidade de acumulação depende também da liberdade de escolher quando acumular. No início de setembro, Strategy e Strive ofereceram uma ilustração dessa diferença. A Strategy informou ter destinado US$ 176,3 milhões à recompra de STRC entre 31 de agosto e 7 de setembro, sem comprar ou vender Bitcoin naquele intervalo.
Seu conselho ampliou para US$ 2 bilhões o limite agregado autorizado para recompras de seus instrumentos de crédito digital, incluindo as operações já realizadas no programa. A decisão evidencia uma prioridade de alocação naquele período, mas não permite concluir, isoladamente, que a companhia perdeu a capacidade de financiar novas aquisições.
Na Strive, o movimento foi de expansão. Seu formulário 8-K de 8 de setembro registra a aquisição de 1.375 BTC entre 31 de agosto e 4 de setembro, elevando a posição para 24.531 BTC. Separadamente, o site BitcoinTreasuries atribuiu ao CEO Matt Cole a informação de que SATA respondeu por 70% do capital captado na semana. As janelas de divulgação não são idênticas, mas o contraste é instrutivo: uma emissora destinou recursos à recompra de preferenciais; a outra combinou captação e aquisição de Bitcoin.
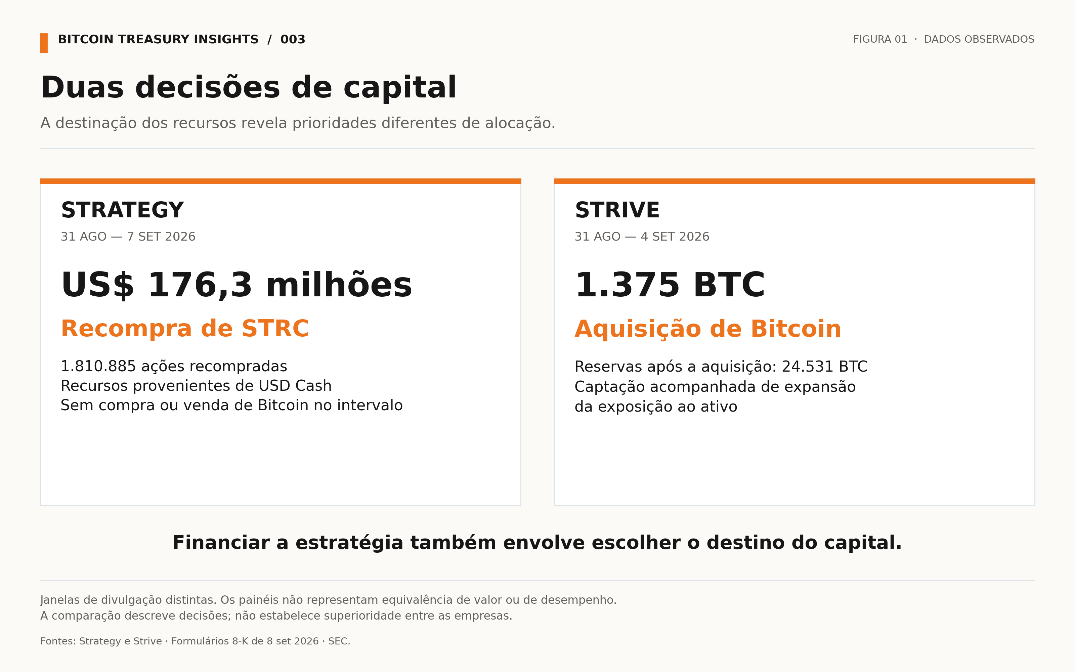
Seria precipitado transformar essa fotografia em um julgamento sobre a superioridade de uma empresa sobre a outra. Comprar mais Bitcoin revela uma decisão e sua execução; avaliar a qualidade dessa decisão exige conhecer o custo do financiamento, os direitos criados para outros investidores e o efeito sobre o acionista ordinário.
Da mesma forma, recomprar uma preferencial pode reduzir distribuições futuras e melhorar a flexibilidade do balanço, embora consuma recursos que poderiam receber outra destinação. A primeira distinção necessária, portanto, está entre o instrumento e a arquitetura que o abriga.
A Strategy reúne ações ordinárias, dívida conversível e diferentes séries de preferenciais, entre elas STRC, STRF, STRK, STRD e STRE. A amplitude dessa estrutura permite formular ofertas distintas para investidores com preferências diferentes de risco e remuneração. Ela constitui uma vantagem potencial de flexibilidade, condições desfavoráveis em um canal não implicam necessariamente o fechamento de todos os demais.
Essa possibilidade, contudo, precisa ser convertida em acesso efetivo. Ter vários instrumentos não significa encontrar compradores para todos eles em qualquer circunstância. Seus investidores continuam expostos à mesma emissora, às decisões de sua administração e à capacidade econômica de seu balanço. Em um período de aversão ao risco, canais formalmente diferentes podem enfrentar restrições simultâneas. A diversidade amplia as alternativas; preços, demanda e custos determinam quais delas são utilizáveis.
A Strive apresenta uma estratégia de financiamento mais concentrada em SATA e no capital ordinário. A própria companhia descreve SATA como um instrumento destinado a combinar fluxos de caixa para seus investidores com a captura, pela emissora, da diferença entre o custo de financiamento e o retorno potencial de longo prazo do Bitcoin.
Essa formulação explicita a ambição econômica do modelo, mas mantém em aberto o resultado, retorno potencial é uma expectativa, enquanto distribuições exigem recursos disponíveis ao longo do caminho.
A comparação relevante começa justamente nessa diferença entre horizontes: o financiamento precisa sustentar a estratégia durante o período em que o retorno esperado ainda não se converteu em recursos disponíveis. A complexidade da estrutura só se justifica quando amplia a capacidade de administrar essa distância.
Na Strategy, a distinção entre USD Reserve e USD Cash acrescenta uma dimensão concreta a esse problema. Em 7 de setembro, a companhia divulgou US$ 5,10 bilhões na primeira categoria, destinada a apoiar dividendos de preferenciais e juros da dívida, e US$ 1,44 bilhão na segunda, disponível para finalidades mais amplas.
As recompras de STRC foram financiadas por USD Cash, conforme a atualização de reservas e caixa. A distinção está amparada por uma política aprovada pelo conselho, que não autoriza o uso da USD Reserve para essas recompras. Essa restrição de uso é relevante para a disciplina de alocação; por si só, porém, não estabelece garantia ou segregação patrimonial para os investidores.
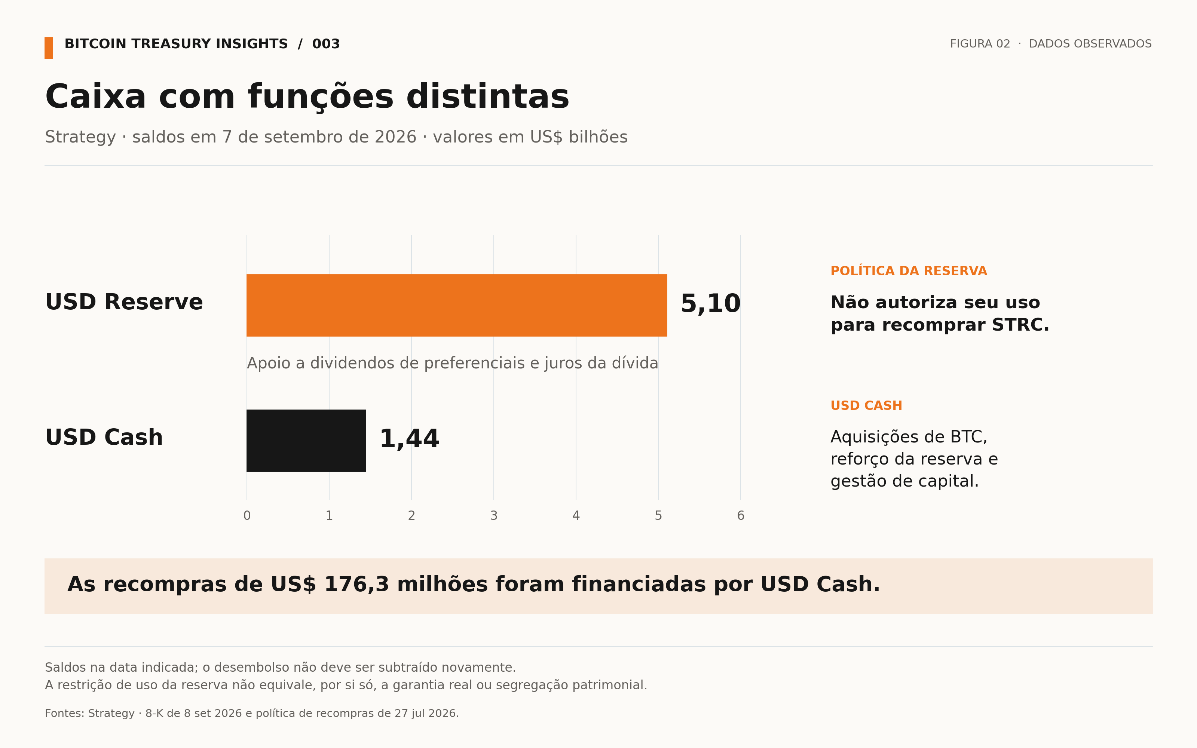
Economicamente, essa organização permite distinguir recursos voltados à continuidade dos pagamentos daqueles disponíveis para novas decisões. O caixa adquire valor pela liberdade que preserva: comprar Bitcoin, reforçar reservas ou reduzir instrumentos em circulação. Essa flexibilidade tem um custo de oportunidade, porque manter dólares também significa adiar exposição ao ativo estratégico. Sua utilidade depende das alternativas que permite exercer.
Por isso, a recompra de STRC deve ser interpretada dentro da plataforma. A Strategy declarou buscar negociação próxima de US$ 100, com liquidez e demanda independente sustentável, mantendo uma política de recompras condicionada às circunstâncias. Recuperar a eficiência desse canal é uma interpretação coerente com esse objetivo; não equivale a afirmar que toda a arquitetura esteja paralisada.
A questão seguinte é econômica: quanto vale preservar essa liberdade e quem paga por ela? Uma recompra reduz distribuições futuras, mas utiliza caixa; uma emissão amplia recursos, mas cria direitos sobre o balanço. Compreender a arquitetura é o primeiro passo. Avaliar o preço de suas escolhas é o que permite distinguir flexibilidade financeira de criação efetiva de valor.
O preço da flexibilidade
O preço dessas escolhas aparece em três dimensões: a liquidez disponível, as distribuições futuras e a participação econômica do acionista ordinário. Uma decisão de alocação precisa ser examinada nas três, porque seus efeitos podem apontar em direções diferentes.
A recompra de STRC permite tornar esse problema concreto. Pelos números divulgados pela Strategy, o desembolso de US$ 176,3 milhões por 1.810.885 ações corresponde a aproximadamente US$ 97,36 por ação. O desconto em relação ao valor de referência de US$ 100 ficou, portanto, próximo de 2,64%. Esse desconto, porém, não esgota a economia da operação: retirar preferenciais de circulação também reduz os dividendos que seriam destinados a elas.
Mantida, por hipótese, uma distribuição anual de US$ 12 por ação, o lote recomprado representaria aproximadamente US$ 21,73 milhões em dividendos anuais evitados. Esse montante equivale a 12,33% do desembolso. Trata-se de um cálculo estático, baseado na taxa de 12% indicada na política anunciada em julho, sujeito a alterações e à declaração dos dividendos. O percentual mede uma economia potencial em relação ao capital utilizado; não constitui rentabilidade garantida nem demonstra, sozinho, criação de valor.
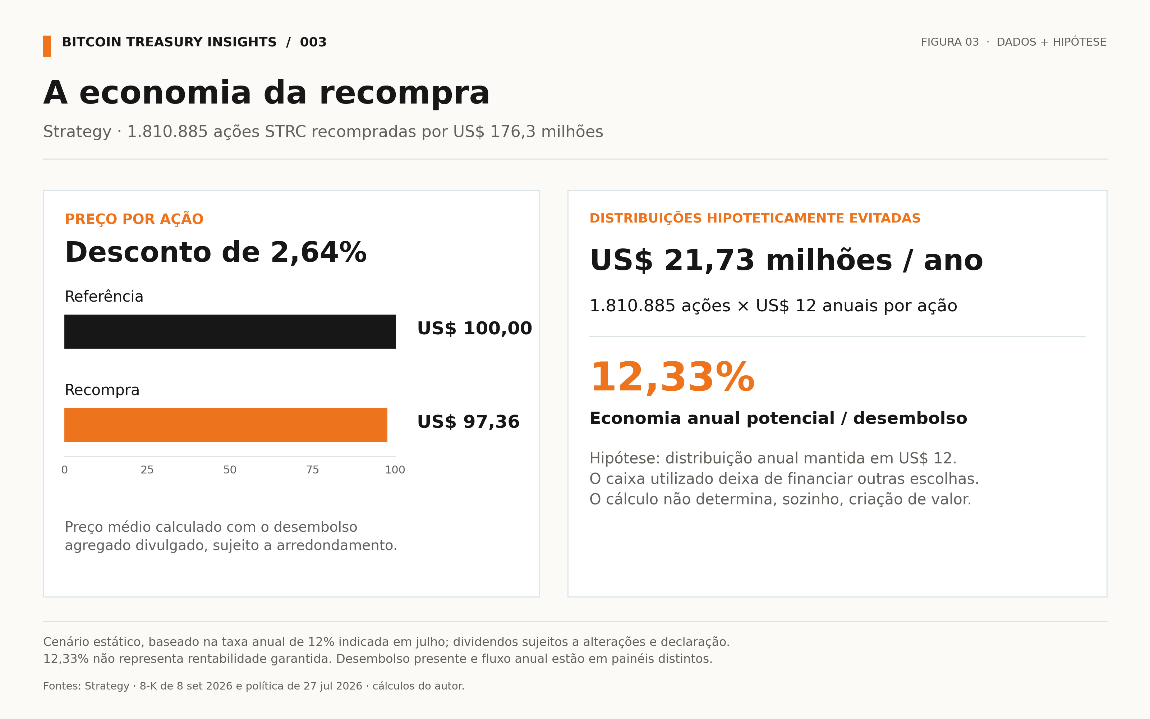
A distinção importa porque o caixa utilizado deixa de estar disponível para outras finalidades. Sua aplicação poderia financiar aquisições de Bitcoin, sustentar pagamentos ou preservar uma oportunidade futura. A recompra troca liquidez presente por menores distribuições esperadas, além de poder contribuir para a negociação do instrumento. Seu mérito depende da comparação entre essas alternativas, dos riscos envolvidos e do horizonte em que os benefícios aparecem.
A origem dos recursos acrescenta outra camada. Na semana analisada, a Strategy utilizou USD Cash e não realizou emissões por seus programas de venda de ações a mercado, conhecidos como ATM, de at-the-market. Não houve, portanto, emissão ordinária via ATM naquele intervalo para financiar a recompra.
Essa constatação não equivale a afirmar que o número de ações permaneceu inalterado por qualquer outra razão. Em uma operação financiada por novas ações ordinárias, entretanto, a análise seria diferente: a companhia reduziria preferenciais em circulação ao mesmo tempo que ampliaria o número de participantes no resultado residual. A redução dos dividendos precisaria ser confrontada com essa redistribuição econômica.
É nesse ponto que BTC por ação se torna necessário, mas insuficiente. Se a quantidade de Bitcoin permanecer constante enquanto novas ações ordinárias forem emitidas, a exposição bruta por ação diminuirá. Isso não encerra o julgamento sobre a operação, a redução de direitos prioritários e de distribuições futuras pode beneficiar o acionista por outros caminhos.
A avaliação precisa conservar as duas informações, sem transformar melhora de crédito em crescimento de BTC por ação, nem tratar toda redução desse indicador como destruição automática de valor. O raciocínio inverso se aplica à emissão de preferenciais para comprar Bitcoin. Mantido o número de ações ordinárias, a aquisição aumenta o BTC bruto por ação.
Ao mesmo tempo, cria uma camada adicional de direitos econômicos que deve ser considerada ao avaliar a posição residual do acionista. Métricas líquidas exigem metodologia explícita sobre quais direitos são deduzidos e como são avaliados. A quantidade de moedas continua central; sua distribuição econômica dentro da estrutura também importa.
A Strive permite aplicar esse raciocínio aos dados observados. Entre 28 de agosto e 4 de setembro, o estoque de BTC aumentou 5,94%, enquanto as ações ordinárias efetivas passaram de 93.262.570 para 94.934.558, alta de 1,79%.
Dividindo as reservas pela soma das classes A e B, o BTC bruto por ação subiu de 0,00024829 para 0,00025840, avanço de 4,07%. O cálculo utiliza a rubrica Effective Common Shares Outstanding do 8-K da Strive, que inclui ações vendidas ainda a emitir, e exclui diluição potencial por opções, remuneração em ações e warrants.
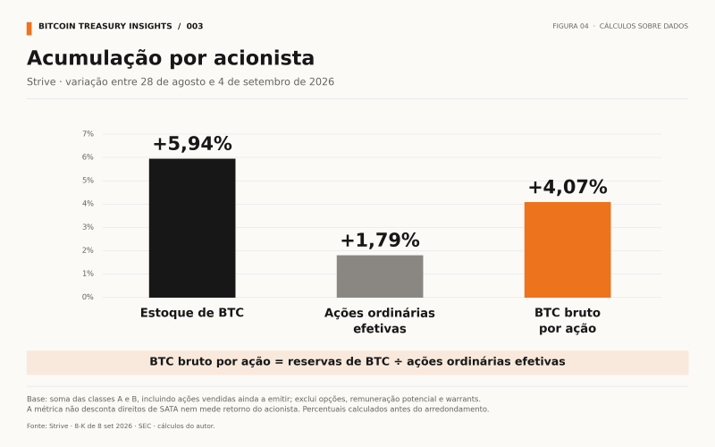
A acumulação superou, portanto, o crescimento desse denominador. O resultado demonstra aumento da exposição bruta por ação nessa base, mas não mede retorno do acionista nem desconta os direitos de SATA. Também não deve ser confundido com uma apuração sobre base diluída ou atribuído exclusivamente à emissão da preferencial.
A experiência da Strive acrescenta uma nuance ao contraste recente. SATA já foi utilizada para reorganizar financiamento existente. No comunicado de resultados divulgado em maio, a empresa informou ter trocado aproximadamente US$ 93 milhões de valor nocional em SATA por US$ 90 milhões de principal de notas conversíveis assumidas na aquisição da Semler Scientific. Informou também que, em 12 de maio, não possuía dívida de curto ou longo prazo em circulação.
Esse histórico impede restringir SATA à função de comprar Bitcoin. Uma estrutura mais concentrada também pode empregar o mesmo instrumento em objetivos diferentes. Substituir dívida por capital preferencial perpétuo modifica o perfil de vencimentos e pode ampliar a liberdade de administração do balanço.
A mudança, contudo, preserva a necessidade de avaliar os dividendos e os direitos preferenciais. Ausência de dívida convencional não significa ausência de custo de capital. A periodicidade dos pagamentos merece cuidado semelhante. A Strive anunciou pagamentos de dividendos de SATA a cada dia útil a partir de 16 de junho de 2026, mantendo naquele anúncio uma taxa anual de 13%.
Os dividendos permanecem sujeitos à declaração; a periodicidade diária não torna essa taxa imutável. A frequência organiza o recebimento do investidor, mas não cria uma fonte adicional de recursos para a emissora. Tampouco permite comparar diretamente a atratividade econômica de SATA e STRC sem considerar preço de emissão, despesas, condições contratuais e capacidade financeira de cada companhia .
As duas experiências mostram que a função econômica de um instrumento depende do uso que a administração faz dele. Financiar aquisições e reorganizar compromissos são escolhas com efeitos diferentes sobre o acionista. O teste seguinte surge quando o mercado encarece ambas: quanto tempo a companhia consegue preservar sua liberdade de decisão?
A capacidade de atravessar ciclos
O valor de uma arquitetura financeira se revela quando as condições que favoreceram sua expansão deixam de existir. Durante períodos de demanda abundante, instrumentos diferentes podem financiar o mesmo objetivo: ampliar a exposição ao Bitcoin. Quando o mercado exige remuneração maior, reduz o prêmio das ações ou recua diante das preferenciais, a administração precisa decidir quais compromissos preservar e quais oportunidades adiar.
A qualidade da plataforma aparece na capacidade de atravessar essa mudança sem comprometer desnecessariamente suas possibilidades futuras. Em um regime favorável, a emissão de ações ordinárias pode ampliar o BTC por ação quando os recursos líquidos captados por nova ação permitem adquirir mais Bitcoin do que a exposição bruta por ação anterior.
Essa relação depende do preço de emissão, das despesas e da parcela efetivamente aplicada no ativo. O mNAV, ou múltiplo sobre o valor dos ativos líquidos, relaciona uma medida de valor de mercado à base patrimonial adotada e ajuda a contextualizar a oportunidade.
Sua definição precisa ser explícita: medidas baseadas no valor da empresa e medidas ajustadas pelos direitos prioritários não são intercambiáveis. É necessário indicar o tratamento de caixa, dívida e preferenciais, além da base de ações utilizada. Um múltiplo elevado, isoladamente, não demonstra que qualquer emissão será benéfica.
As preferenciais acrescentam outra possibilidade de expansão. Quando existe demanda a preços e custos aceitáveis, a companhia pode captar sem aumentar imediatamente o número de ações ordinárias. O custo dessa captação aparece nos direitos e nas distribuições adicionais, pois instrumentos conversíveis também exigem considerar eventual diluição futura.
Nesse ambiente, a diversidade da Strategy pode facilitar a escolha entre fontes de capital. Seu valor econômico depende da administração selecionar condições atraentes, inclusive recusando captações cujo custo comprometa o benefício esperado.
O regime adverso altera essa hierarquia. A compressão do prêmio das ações pode reduzir a atratividade das emissões ordinárias, enquanto a desvalorização das preferenciais encarece novas colocações. No caso de STRC, a Strategy declarou como política não emitir abaixo de US$ 100 e condicionar recompras à liquidez e às prioridades de alocação. Trata-se de uma escolha gerencial modificável, não de uma impossibilidade universal de emitir abaixo desse preço. A distinção importa para separar restrições econômicas de decisões voluntárias.
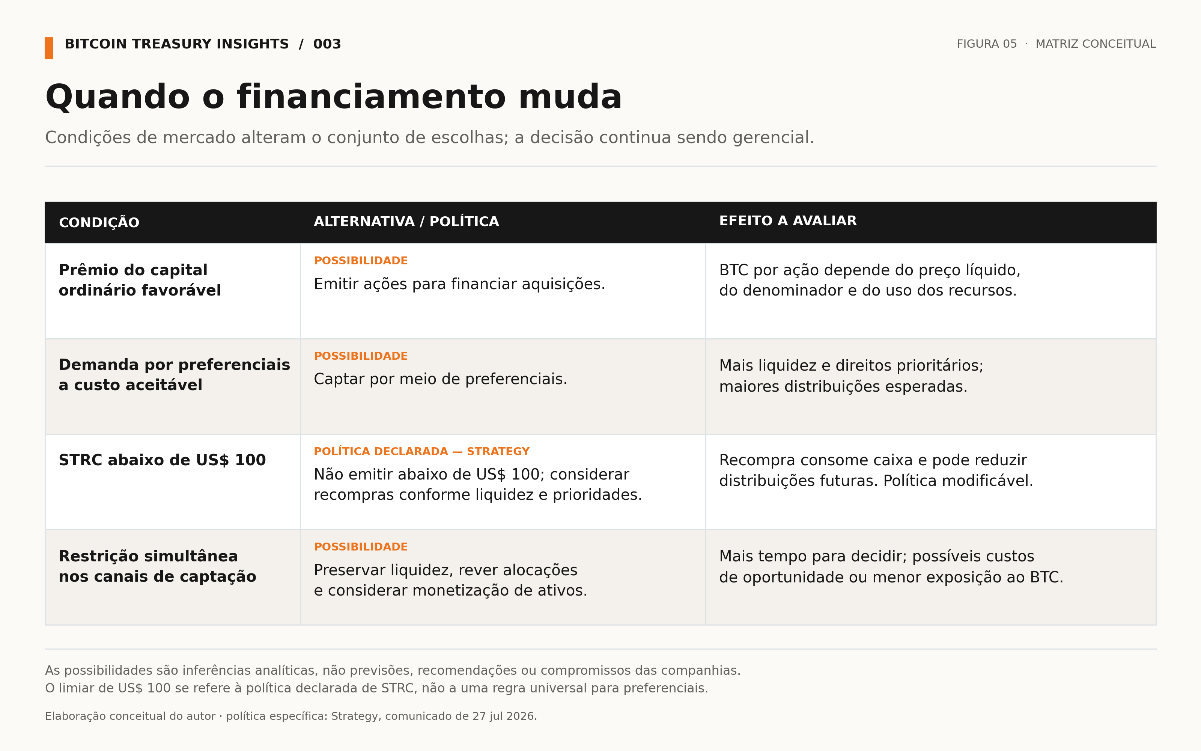
Se os principais canais se estreitarem simultaneamente, o caixa passa a determinar quanto tempo existe antes de decisões mais difíceis. Esse horizonte exige uma projeção que confronte recursos disponíveis com dividendos esperados, juros, despesas operacionais e eventuais vencimentos ou direitos de resgate.
Dividir uma reserva por distribuições anualizadas oferece uma aproximação parcial. A avaliação completa precisa incorporar mudanças de taxas, compromissos concorrentes e a possibilidade de novas captações permanecerem indisponíveis por mais tempo do que o previsto.
Também é necessário distinguir cobertura patrimonial de liquidez. Um estoque expressivo de Bitcoin pode representar capacidade econômica de absorver perdas, mas sua conversão em dólares depende de venda, financiamento ou outra operação.
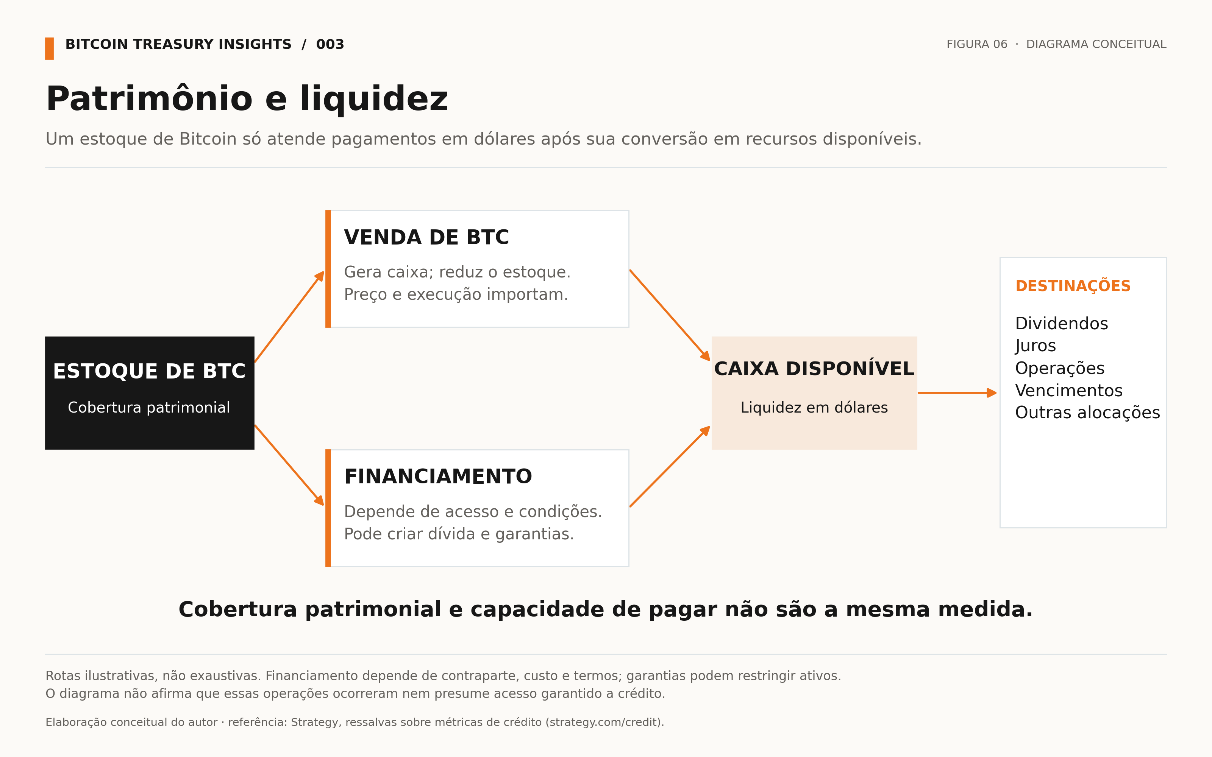
Cada caminho tem condições e consequências. A própria Strategy ressalva que seus indicadores ilustrativos de crédito não medem liquidez e que suas preferências de liquidação podem superar os valores nocionais usados em determinados cálculos. A análise precisa respeitar esses limites antes de transformar cobertura em segurança presumida.
A existência de capital perpétuo pode aliviar a pressão associada ao vencimento de principal, mas o tempo obtido precisa ser administrado. O Bitcoin pode apresentar valorização acumulada relevante e, ainda assim, atravessar intervalos prolongados de preços desfavoráveis. Financiar distribuições durante esses intervalos requer planejamento próprio. A sustentabilidade depende tanto do retorno ao longo do horizonte quanto da sequência de condições enfrentadas até alcançá-lo.
Sob esse critério, a comparação exige acompanhar as companhias durante mudanças relevantes nas condições de financiamento. O histórico disponível de SATA ainda não permite demonstrar seu comportamento durante um ciclo completo de expansão e contração do crédito.
Será necessário observar demanda, custos e decisões em janelas equivalentes, ajustando a leitura ao tamanho dos balanços e à composição das fontes de recursos. Essa disciplina permite investigar quanto dos resultados decorre do desenho dos instrumentos, das condições de mercado ou das decisões de alocação.
O acompanhamento ganha precisão quando conecta indicadores a decisões. BTC por ação informa a evolução da exposição bruta, o mNAV contextualiza o financiamento ordinário, a negociação das preferenciais ajuda a avaliar as condições desse canal. Reservas destinadas a pagamentos e caixa discricionário revelam funções diferentes da liquidez.
Esses sinais precisam ser relacionados aos direitos prioritários e à trajetória das distribuições, para que a melhora de uma dimensão não esconda a deterioração de outra. A governança completa essa leitura.
Uma administração pode preservar crédito à custa de menor exposição bruta por ação, ou acelerar aquisições assumindo distribuições maiores. Explicar esses efeitos permite ao investidor avaliar o que está financiando. A sofisticação merece reconhecimento quando produz escolhas compreensíveis e resultados verificáveis; a quantidade de instrumentos, por si só, não substitui essa prestação de contas.
A próxima etapa do setor será demonstrar que a engenharia pode sustentar decisões disciplinadas em condições diferentes das que permitiram sua construção. Para o investidor, acompanhar compras de Bitcoin continuará sendo essencial, assim como compreender o capital empregado e os compromissos assumidos para realizá-las. Essa relação oferece um critério para julgar a expansão: seu efeito duradouro sobre as escolhas disponíveis à companhia e a participação econômica de seus acionistas.
Bitcoin Treasury Takeaway: o valor de uma tesouraria de Bitcoin depende também da capacidade de financiar sua estratégia sem perder a liberdade de decidir. Na Strategy e na Strive, a qualidade da engenharia de capital será demonstrada pela preservação dessa liberdade, da exposição ao Bitcoin e do valor econômico do acionista ao longo do ciclo. Ao reunir participações nas duas companhias, o DIGY, novo produto da OranjeBTC, oferece ao público brasileiro uma forma de acesso a essas diferentes arquiteturas de capital. Compreender suas escolhas, custos e riscos continua sendo essencial para avaliar essa exposição. Acumular hoje precisa ampliar as possibilidades de amanhã.