Bitcoin BRASIL • 05 de outubro de 2026
Liquidez diária, capital permanente - Bitcoin Treasury Insights #006
Entendendo a engenharia financeira por trás das Bitcoin Treasury Companies
Uma empresa pode desejar manter um ativo por décadas e captar recursos de investidores que pretendem permanecer por semanas. Essa diferença de horizontes não inviabiliza o financiamento. Exige, porém, um mecanismo que permita a saída de quem investiu sem obrigar a companhia a devolver imediatamente o capital.
Nas empresas que acumulam Bitcoin em tesouraria, essa separação é especialmente relevante: a ambição de retenção prolongada convive com um ativo volátil e compromissos financeiros que seguem seus próprios calendários. O mercado secundário, no qual investidores negociam títulos já emitidos, oferece uma solução.
Quem deseja sair vende sua posição a outro participante, enquanto o capital captado originalmente continua financiando a empresa. O arranjo funciona melhor quando existe demanda suficiente para absorver vendas sem descontos acentuados. Por isso, a qualidade de negociação de um instrumento pode influenciar a capacidade de financiar um ativo por muito mais tempo do que cada investidor pretende carregá-lo.
É nessa relação entre liquidez e permanência que se insere a proposta apresentada pela Strategy em 25 de setembro. A companhia pretende estabelecer datas de registro de dividendos em todos os dias do calendário, com pagamento no dia útil seguinte, para suas quatro séries de ações preferenciais listadas nos Estados Unidos.
O foco desta análise é a STRC, código de negociação da Stretch, ação preferencial perpétua da Strategy com dividendos de taxa variável. Uma preferencial possui direitos econômicos definidos em seus termos, com prioridade sobre as ações ordinárias; ser perpétua significa não ter vencimento contratual programado.
As outras séries abrangidas são Strife, Strike e Stride, negociadas pelos códigos STRF, STRK e STRD. A companhia reúne esses instrumentos sob a denominação comercial Digital Credit, ou crédito digital, embora sua forma jurídica continue sendo a de ações preferenciais.
Se aprovada e implementada, a nova sistemática começaria para a STRC com registro em 1º de novembro e pagamento em 2 de novembro. Para as demais séries, o início está previsto para janeiro de 2027. Conforme o calendário e as condições da proposta, os pagamentos continuam condicionados à declaração pelo conselho e à existência de recursos legalmente disponíveis. Fins de semana e feriados contariam como datas de registro, mas os respectivos pagamentos seriam concentrados no próximo dia útil.
Dividendos associados a cada dia do calendário não significam, portanto, dinheiro entrando na conta aos sábados e domingos, nem negociação ininterrupta. Também é necessário separar a data de registro, que identifica os titulares elegíveis, da data de negociação sem direito ao dividendo, conhecida como data ex-dividendo.
Como explica a orientação da SEC sobre datas ex-dividendo, a elegibilidade de uma compra depende das regras de negociação e liquidação aplicáveis; não basta observar o dia em que o pagamento será realizado.
A mudança de frequência não eleva, por si só, a remuneração contratada. Na STRC, a taxa continua variável, sujeita às regras do instrumento, enquanto o novo calendário reorganiza o cálculo e a distribuição dos dividendos. O documento preliminar enviado aos acionistas distribui o valor de cada metade do mês pelos dias correspondentes, com regras para arredondamentos e carregamento de frações.
Não se trata simplesmente de dividir um dividendo anual por 365 e pagar uma parcela idêntica todos os dias. A administração espera reduzir o intervalo até o recebimento e as oscilações associadas às distribuições.
Mantida a taxa aplicável, preservar o total nominal não torna a mudança economicamente neutra. Receber antes permite reinvestir ou utilizar recursos mais cedo; para a emissora, significa disponibilizar caixa antes. O efeito depende dos valores, dos prazos, das taxas de reinvestimento e dos custos operacionais. A inovação atua sobre o tempo e a conveniência dos fluxos, mesmo sem elevar sua soma contratual.
Há uma lógica financeira para isso. Quando um título concentra sua distribuição em poucas datas, parte de seu preço reflete o direito ao pagamento próximo. Ao passar a negociar sem esse direito, sua cotação tende a incorporar um ajuste. Considere um exemplo estritamente ilustrativo: um título de US$ 100 destaca um dividendo de US$ 0,50. Mantidas as demais condições, negociar a US$ 99,50 depois do destaque é compatível com conservar o mesmo valor econômico total, considerando o dividendo a receber.
Esse ajuste não constitui, por si só, deterioração do investimento. Tampouco comprar antes do destaque cria um ganho gratuito. Distribuir parcelas menores pode suavizar essas descontinuidades na cotação e facilitar a administração de posições mantidas por períodos curtos. Mas a avaliação correta precisa considerar o retorno total, que combina variação de preço e distribuições, além de custos e tributos.
Uma linha de preços visualmente mais estável não demonstra, sozinha, que o investidor passou a assumir menos risco.
Da facilidade de negociação à capacidade de captar
A apresentação da Strategy, na página 23, registra uma mudança específica na negociação nas datas ex-dividendo. Segundo a companhia, a mediana da queda de abertura em relação ao fechamento do pregão anterior passou de 0,49%, no regime mensal, para 0,36%, no regime com duas distribuições mensais. A redução relativa é de aproximadamente 27%, equivalente a 0,13 ponto percentual.
A empresa excluiu a observação de junho de 2026 por um movimento de preço excepcional e apresenta a redução adicional sob pagamentos diários como expectativa da administração.
A estatística descreve uma característica específica das datas de distribuição. Não mede uma queda de 27% no risco econômico da STRC. Parcelas menores já tornam plausíveis ajustes menores; além disso, a comparação não isola mudanças simultâneas nas condições de mercado. Para identificar uma melhoria mais ampla, seria necessário examinar preços ajustados pelos dividendos e a negociação também fora dessas datas.
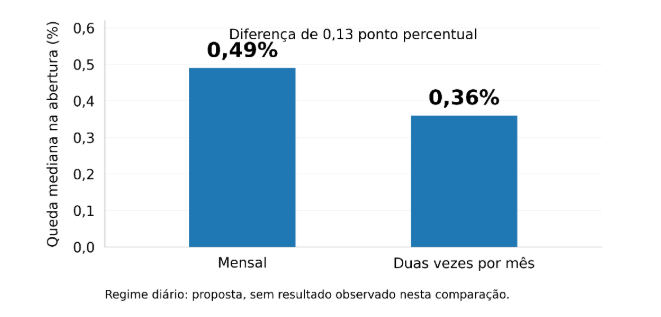
Figura 1 - O que mudou nas datas ex-dividendo - Fonte: elaboração própria com os valores reportados pela Strategy, apresentação, p. 23.
Ainda assim, conveniência operacional pode ter valor real. Um gestor que administra entradas e retiradas frequentes pode preferir distribuições menores e regulares. Menos recursos ficam aguardando um pagamento concentrado, e o reinvestimento pode ser organizado com maior frequência.
Se essas características atraírem compradores adicionais, a mudança poderá reduzir o desconto exigido para manter o instrumento. Essa é a hipótese relevante para o financiamento da empresa.
Esse benefício precisa superar os custos de implementação e administração. Parcelas pequenas podem exigir reinvestimento automático para que a antecipação se traduza em capital novamente aplicado. Se houver fricções operacionais, taxas ou demora até a disponibilidade efetiva na conta, parte da conveniência poderá se perder.
Para avaliar a proposta, interessa acompanhar a experiência concreta de recebimento e negociação, além do calendário formal. A melhor defesa da mudança é a possibilidade de remover um obstáculo desnecessário entre investidores e um instrumento cujo risco eles já aceitam assumir.
O caminho entre melhor negociação e mais Bitcoin, entretanto, tem etapas distintas. Uma compra no mercado secundário transfere recursos ao vendedor da preferencial. A Strategy recebe capital quando realiza uma emissão primária, vendendo novas ações.
Preços mais firmes e maior profundidade de mercado, entendida como a capacidade de absorver ordens sem grandes alterações de cotação, podem facilitar emissões posteriores. O benefício depende dessa passagem, e não apenas do aumento do volume negociado.
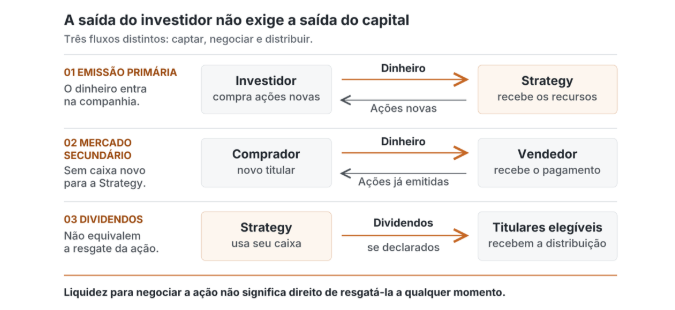
Figura 2 - Emissão, negociação e distribuição - Fonte: elaboração própria a partir dos fluxos discutidos no artigo e dos termos da STRC. Esquema simplificado, sem recompras, resgates ou custos. Dividendos dependem de declaração e de recursos legalmente disponíveis; não encerram a participação do investidor.
Um exemplo hipotético esclarece a importância do preço de emissão. Suponha uma preferencial que distribua US$ 12 por ano. Emitida por US$ 100, exige uma distribuição anual equivalente a 12% dos recursos brutos captados. Emitida por US$ 95, exige aproximadamente 12,63%.
O pagamento por ação é igual, mas a empresa recebe menos capital para sustentá-lo. Essa relação simplificada desconsidera despesas, mudanças de taxa e demais direitos contratuais; não representa uma estimativa completa do custo de capital.
No caso da STRC, a política anunciada pela Strategy em 27 de julho estabeleceu a intenção de não emitir abaixo de US$ 100 por ação e um objetivo de negociação próximo desse valor de referência. Também previu recompras discricionárias abaixo dele, sujeitas às condições de mercado e à disponibilidade de liquidez. A companhia enfatizou a busca por demanda independente e sustentável. Trata-se de uma política de alocação de capital, sujeita a revisão, não de uma garantia de preço ao investidor.
Isso ajuda a explicar o interesse em alterar o calendário. Se a preferência dos investidores por um fluxo mais frequente fortalecer a cotação, a empresa poderá encontrar melhores condições para captar. Se a sustentação do preço depender principalmente de compras realizadas pela própria emissora, ela consumirá recursos corporativos.
Um dividendo diário pode contribuir para reduzir essa dependência; não permite concluir antecipadamente que as recompras se tornarão desnecessárias.
A liquidez do investidor e a permanência do capital se encontram nesse mecanismo. A STRC não possui vencimento programado, e o objetivo de negociação próximo de US$ 100 não constitui um direito geral de devolver o título à empresa por esse valor a qualquer momento.
Os termos resumidos da STRC descrevem direitos específicos, inclusive em determinadas mudanças de controle, que não equivalem a resgate cotidiano. Para sair normalmente, o investidor depende de um comprador e do preço disponível.
A STRC permanece uma participação preferencial na Strategy, subordinada aos credores e sem garantia específica sobre os bitcoins da companhia. Pagamentos frequentes podem aproximar a experiência de recebimento de renda daquela de produtos de caixa, mas o investidor continua exposto à capacidade financeira de uma empresa.
A empresa pode, assim, conservar o capital mesmo quando seus investidores se alternam. O risco de uma necessidade imediata de caixa recai, em primeira instância, sobre quem precisa vender. Se faltarem compradores, esse investidor poderá aceitar um desconto.
Para a companhia, a repercussão aparece no encarecimento ou na interrupção de novas emissões. A ausência de vencimento reduz uma pressão contratual sobre o caixa, mas não elimina a dependência de um mercado funcional para continuar crescendo.
Também importa quem fornece essa liquidez. Compradores interessados na renda por vários anos, participantes que negociam diferenças temporárias de preço e investidores que utilizam o ativo por poucos dias podem reagir de formas diferentes a uma turbulência.
Uma base diversificada tende a oferecer mais caminhos para encontrar contrapartes. Grande volume de negociação, isoladamente, não permite concluir que existe capital paciente disposto a absorver vendas durante um período adverso.
Por isso, o teste da proposta deve ir além da frequência dos pagamentos. Convém observar a diferença entre os preços de compra e venda, a profundidade do mercado, o volume captado em novas emissões e o grau de dependência da cotação em relação às recompras realizadas pela própria companhia.
Também será necessário acompanhar a cobertura das distribuições por recursos líquidos. São dimensões complementares: facilidade de vender, capacidade de captar e capacidade de pagar não são intercambiáveis.
Um calendário mais eficiente pode melhorar a primeira e, indiretamente, a segunda. A terceira continua dependendo do balanço e das fontes de caixa. O Bitcoin mantido passivamente não produz dólares para distribuir dividendos. Esses recursos precisam vir das atividades da empresa, de reservas, de captações ou da monetização de ativos.
A valorização patrimonial pode ampliar alternativas de financiamento, mas não realiza automaticamente o pagamento.
O que torna uma tesouraria duradoura
A sustentabilidade desse arranjo depende da compatibilidade entre a reserva mantida e os compromissos assumidos para financiá-la. O prazo contratual indefinido permite que a empresa atravesse a troca de investidores sem refinanciar o principal a cada saída. A questão é preservar a capacidade de remunerá-los ao longo de diferentes condições de mercado.
O caráter perpétuo não elimina o custo do capital nem os direitos econômicos dos investidores. Os dividendos cumulativos da STRC acumulam-se quando não pagos, nos termos do instrumento. Postergar uma distribuição não significa extingui-la.
Também existe uma tensão entre captar para ampliar a reserva de Bitcoin e preservar liquidez para remunerar os financiadores. Destinar uma parcela maior dos recursos a ativos líquidos reduz o montante imediatamente disponível para adquirir Bitcoin, mas pode ampliar a capacidade de atravessar uma interrupção de captações. A escolha envolve segurança de caixa, custo financeiro e oportunidade de investimento. Nenhum calendário elimina essa decisão.
A Sequans Communications, empresa de semicondutores, oferece um contraponto útil. Em seu comunicado de 24 de setembro, anunciou ter concluído a saída de sua estratégia de tesouraria em criptoativos após vender os 314 bitcoins restantes, registrados no balanço em 30 de junho. Informou não manter mais criptoativos nem dívida em aberto, exceto obrigações ligadas a programas governamentais de pesquisa e desenvolvimento, e reafirmou o foco no negócio operacional.
A cronologia evita uma interpretação excessiva. No comunicado de 28 de maio, a empresa já havia informado a quitação de toda a dívida conversível remanescente emitida em julho de 2025, financiada pela venda de parte dos bitcoins. Dívida conversível é uma obrigação que pode ser convertida em ações conforme condições contratuais. Naquele momento, ainda restavam aproximadamente 658 bitcoins sem restrições, e a companhia já anunciava que os monetizaria ao longo do tempo. O anúncio de setembro confirmou a conclusão desse processo.
Esses fatos não demonstram, isoladamente, uma liquidação forçada em setembro ou o fracasso de toda estratégia empresarial de Bitcoin. Mostram uma administração utilizando o ativo para reduzir obrigações e reorganizar suas prioridades. Avaliar o resultado econômico integral exigiria reconstruir custos de aquisição, vendas, financiamento e alternativas de alocação. O ensinamento mais sólido é que uma reserva corporativa permanece subordinada às necessidades e decisões da empresa que a possui.
Seria igualmente excessivo concluir que apenas financiamento perpétuo permite conservar Bitcoin por longos períodos. Uma empresa com geração operacional robusta, endividamento moderado e vencimentos administráveis pode sustentar essa posição. Em sentido inverso, emitir preferenciais perpétuas não assegura retenção indefinida se a remuneração exigida consumir liquidez ou se outras necessidades se tornarem prioritárias. A permanência resulta da compatibilidade entre ativos, compromissos e objetivos.
O modelo divulgado pela Orange Juice apresenta outra aplicação dessa separação. A sociedade de participações pretende combinar negócios geradores de caixa e uma tesouraria de Bitcoin, mantendo os ativos por longo prazo e oferecendo liquidez aos investidores por meio de uma futura listagem de suas ações. Trata-se de um projeto empresarial, não de desempenho já demonstrado.
A comparação não equipara suas ações às preferenciais da Strategy; destaca que negociar uma participação pode atender à saída do investidor sem exigir a venda dos ativos subjacentes. A continuidade depende da qualidade desses ativos, da disciplina financeira e da disposição de novos compradores.
Se a proposta da Strategy conseguir atrair compradores recorrentes, reduzir custos de negociação e facilitar emissões em condições adequadas, o calendário terá se tornado uma ferramenta relevante de financiamento.
Se apenas suavizar ajustes previsíveis nas datas de distribuição, o benefício será mais limitado. A consequência mais ampla dependerá de algo que a mudança contratual não pode assegurar: um mercado disposto a fornecer liquidez aos investidores enquanto o capital permanece financiando a empresa.
Bitcoin Treasury Takeaway: a permanência do Bitcoin no balanço depende da capacidade de conciliar a saída dos investidores, o custo de remunerá-los e a continuidade do capital, uma compatibilidade que dividendos diários podem favorecer, mas não garantir.