Bitcoin BRASIL • 05 de outubro de 2026
O preço de obter liquidez sem vender Bitcoin - Bitcoin Treasury Insights #005
Entendendo a engenharia financeira por trás das Bitcoin Treasury Companies
Um ativo pode continuar no mesmo custodiante e, ainda assim, mudar profundamente de função econômica. Quando passa a garantir um empréstimo, sua localização pode permanecer inalterada, mas a liberdade de seu proprietário passa a depender também dos direitos concedidos ao credor. A possibilidade de obter liquidez sem uma venda inicial traz consigo condições que podem exigir uma venda posterior.
Para uma Bitcoin Treasury Company, empresa que organiza parte relevante de sua estratégia patrimonial e de financiamento em torno do Bitcoin, essa diferença importa. Manter moedas no balanço, poder movimentá-las e mantê-las sem vinculação a obrigações são situações distintas. Uma infraestrutura de crédito precisa explicar quais dessas condições preserva e quais modifica.
A proposta apresentada pela Aave Labs, equipe de desenvolvimento do protocolo Aave, em 14 de setembro de 2026 permite examinar essa questão. A Aave é um protocolo de empréstimos operado por contratos inteligentes, programas que executam regras em blockchain.
O desenho propõe conectar sua quarta versão, a Aave V4, a Bitcoin mantido sob custódia da Anchorage, permitindo empréstimos em stablecoins, tokens concebidos para acompanhar uma referência monetária, normalmente o dólar. A arquitetura está descrita na proposta de governança. A versão aqui examinada prevê consulta à comunidade, votação na plataforma Snapshot e posterior submissão de uma AIP, proposta formal para aprovação e execução on-chain.
Essa sequência descreve o caminho de governança previsto no documento, não comprova sua conclusão. A relevância econômica está no problema que a integração procura resolver: aproximar uma reserva institucional de um mercado de liquidez sem exigir que as moedas sejam previamente transferidas para os contratos do protocolo.
Custódia e crédito cumprem funções diferentes. O custodiante administra a guarda e a movimentação dos ativos conforme os acordos aplicáveis. O mercado de crédito precisa conhecer a garantia, determinar quanto pode emprestar contra ela e dispor de um caminho de recuperação caso as condições deixem de ser atendidas. Essas funções podem coexistir sem compartilhar os mesmos sistemas.
Um protocolo não observa automaticamente o saldo de uma conta institucional nem conhece suas restrições contratuais. Da mesma forma, o custodiante precisa receber informações confiáveis sobre a dívida, os juros e os eventos que alteram a possibilidade de liberar ou executar os ativos. A integração proposta procura estabelecer essa comunicação.
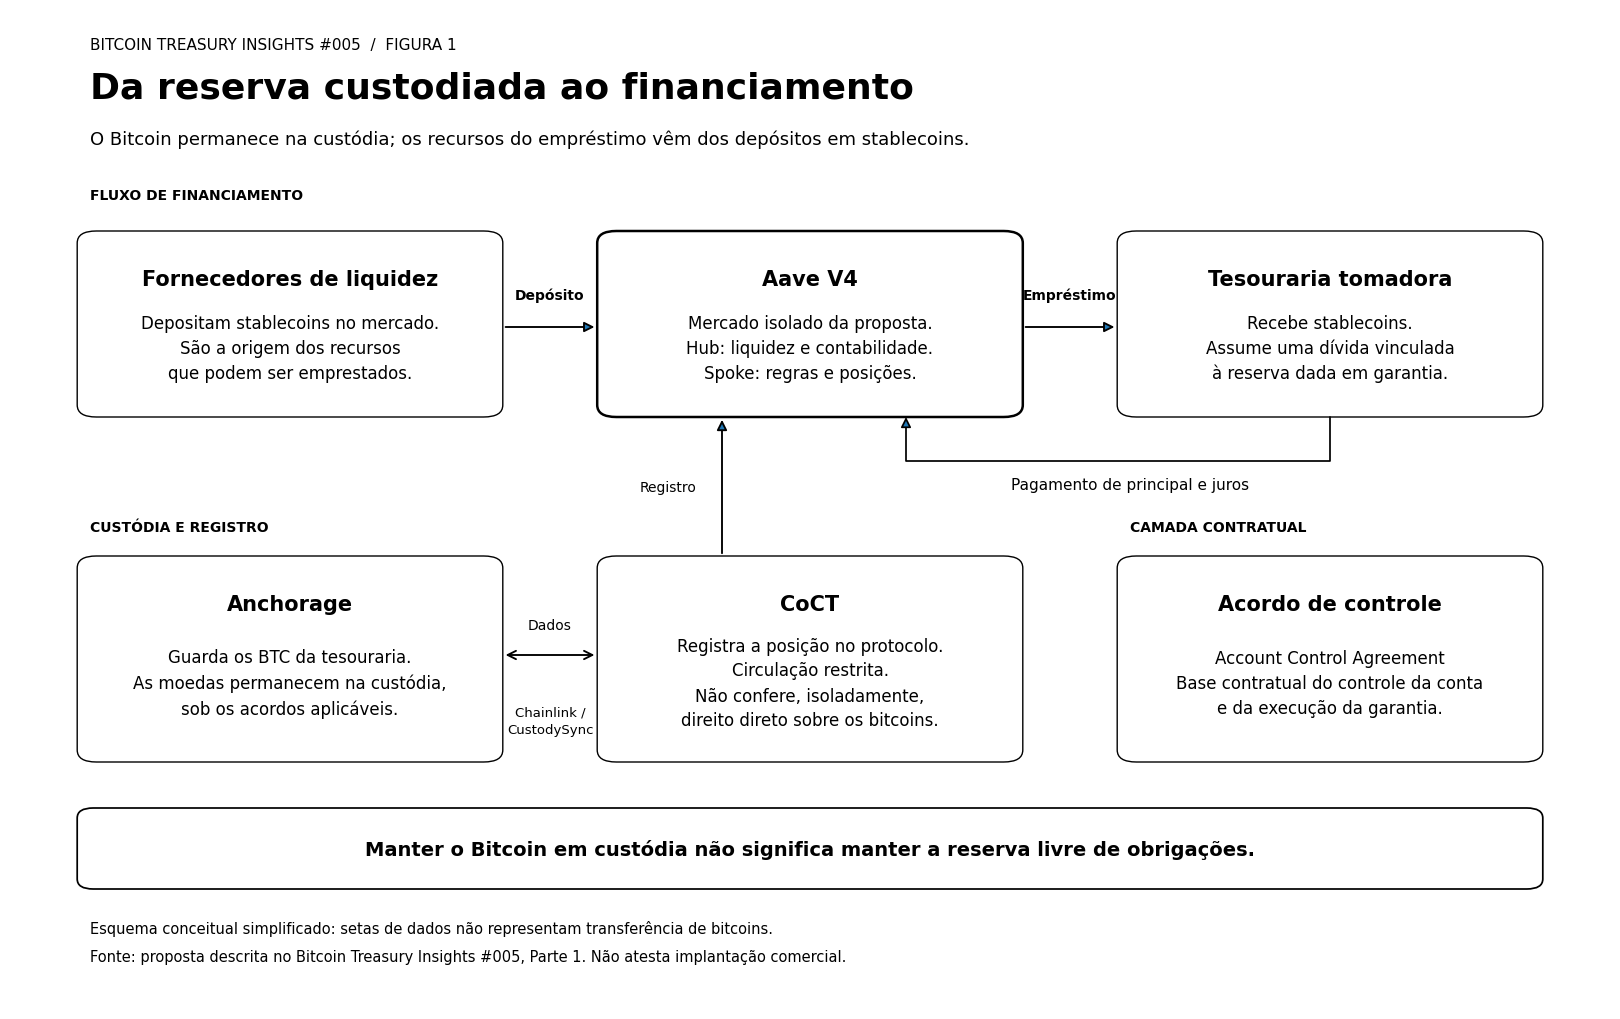
No desenho, a Anchorage manteria a custódia; a infraestrutura da Chainlink sincronizaria os registros entre os sistemas; e os participantes que depositassem stablecoins no novo mercado disponibilizariam os recursos para os empréstimos. Portanto, o dinheiro emprestado viria desses participantes, não da simples criação de uma representação digital da garantia.
A conexão seria realizada pelo Custodied Collateral Token, ou CoCT, uma unidade contábil utilizada para registrar a posição custodiada dentro do protocolo. Suas transferências seriam restritas aos contratos autorizados. Ele não seria um ativo de livre negociação nem conferiria, isoladamente, direito direto sobre os bitcoins; o recurso jurídico à garantia passaria pelo Account Control Agreement, o acordo de controle da conta. Essas distinções constam da especificação do CoCT.
O desenho é diferente de uma representação negociável de Bitcoin usada em outra blockchain, frequentemente chamada de wrapped Bitcoin. No caso proposto, a representação serve à contabilização de uma posição específica. Não se trata de colocar uma nova moeda em circulação para que qualquer investidor a compre, transfira ou apresente para resgate.
A diferença ajuda a delimitar o que, nesse desenho, seria efetivamente tokenizado. Um registro digital pode informar uma quantidade, identificar uma posição ou permitir que um sistema aplique suas regras. Nenhuma dessas funções, sozinha, esclarece quem possui prioridade jurídica, quem pode autorizar uma venda ou como conflitos entre participantes serão resolvidos.
Essa camada exige documentação própria. A proposta descreve o papel do acordo de controle, mas a prioridade dos credores e as condições de execução em caso de disputa ou insolvência exigem exame dos contratos.
Na Aave V4, Hub designa o núcleo que concentra liquidez e mantém a contabilidade agregada; Spoke é o módulo que conecta usuários e posições a esse núcleo, com regras próprias. A documentação da arquitetura explica essa separação. Para a integração com a Anchorage, a proposta prevê um ambiente isolado dos demais núcleos.
Esse isolamento delimita a exposição pretendida. Não constitui seguro contra perdas dentro do novo mercado, nem assegura que investidores aceitarão financiá-lo em qualquer condição. A separação precisa ser acompanhada por controles eficazes e por participantes dispostos a fornecer capital.
O CustodySync, desenvolvido pela Chainlink para a integração, coordenaria operações entre custódia e protocolo. Seu papel seria manter coerência entre a garantia registrada, a dívida e os eventos de liquidação. A proposta descreve a reconciliação dos registros para que os sistemas acompanhem a mesma posição, inclusive quando houver eventos atrasados. O objetivo econômico é evitar decisões baseadas em informações incompletas ou desatualizadas.
É nesse ponto que a integração pode criar valor: reduzir a necessidade de adaptar processos e transferir ativos a cada acesso a uma nova fonte de financiamento. Entretanto, uma conexão específica entre instituições e contratos ainda não representa portabilidade universal da garantia. Cada mercado adicional precisaria aceitar seus controles, seus direitos e suas condições de risco.
A conexão entre os sistemas resolve uma questão operacional. Para a tesouraria, o teste seguinte é saber quanto custa transformá-la em financiamento.
O custo de manter a exposição
A promessa de obter liquidez preservando o Bitcoin é atraente porque separa a necessidade presente de caixa da decisão de abandonar a exposição ao ativo. Mas o empréstimo modifica o balanço desde a origem. A empresa recebe recursos e assume uma obrigação; a garantia limita as alternativas disponíveis enquanto essa obrigação permanecer.
Para tornar o mecanismo concreto, considere uma tesouraria hipotética com 1.000 BTC, avaliados a US$ 80 mil cada. O valor de mercado dessa reserva seria de US$ 80 milhões. Se a empresa obtivesse US$ 32 milhões em stablecoins contra essa posição, a relação entre dívida e garantia seria de 40%.
Essa relação é conhecida como loan-to-value, ou LTV: o valor da obrigação dividido pelo valor reconhecido da garantia. Neste exercício, supomos que as stablecoins mantenham paridade com o dólar, que o valor reconhecido seja igual ao valor de mercado dos bitcoins e que a dívida permaneça constante nos cenários de preço. O exercício não incorpora juros, taxas ou descontos adicionais, cujos efeitos são discutidos a seguir.
O empréstimo não criaria US$ 32 milhões de riqueza líquida. Antes de custos, acrescentaria o mesmo montante aos ativos e às obrigações. Seu benefício dependeria do destino dos recursos: financiar uma necessidade temporária, substituir um financiamento mais caro ou sustentar um investimento capaz de compensar o custo e o risco adicionais.
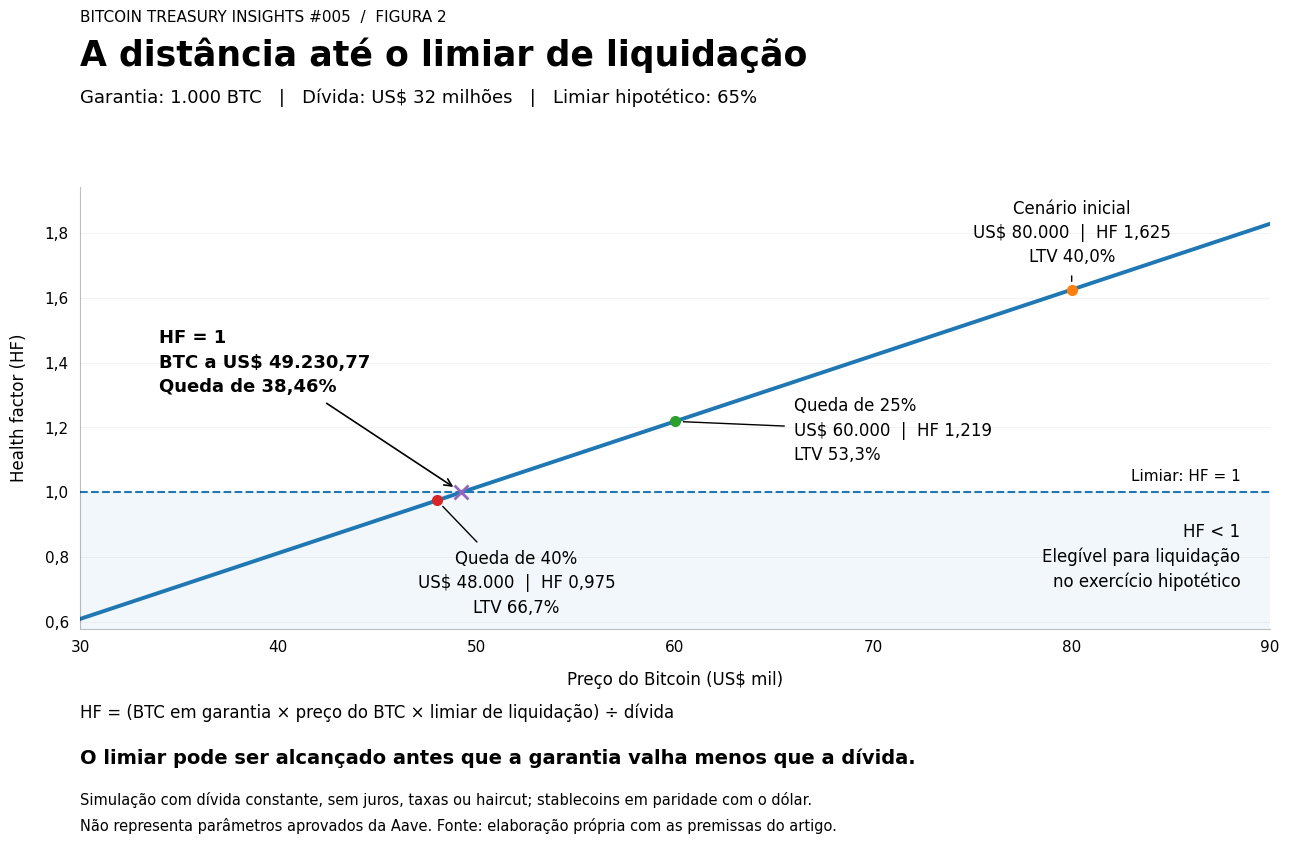
Se o Bitcoin caísse 25%, a garantia passaria a valer US$ 60 milhões. Mantida a dívida em US$ 32 milhões, o LTV subiria para 53,3%. Com queda de 40%, a garantia valeria US$ 48 milhões e a razão alcançaria 66,7%. Antes de qualquer amortização ou execução da garantia, a companhia continuaria com 1.000 BTC, mas sua margem de segurança teria diminuído.
A queda do ativo nem sequer é a única fonte de pressão. Se juros fossem incorporados à obrigação, o numerador aumentaria. Se o contrato aplicasse um desconto ao valor aceito da garantia, o denominador reconhecido seria menor. Esse desconto, chamado haircut, reduz o valor considerado para fins de crédito. O manual do Atlas, por exemplo, descreve pesos configuráveis para essa avaliação.
O LTV permitido para abrir uma operação não precisa coincidir com o limite que autoriza sua liquidação. Na documentação da Aave, o health factor, ou indicador de saúde da posição, relaciona o valor da garantia ajustado pelo limiar de liquidação ao valor da dívida. Um resultado abaixo de 1 indica elegibilidade para liquidação. Trata-se de uma medida de distância desse limite, não de uma garantia de segurança.
Suponha, apenas para ilustrar, um limiar de liquidação de 65%. Com US$ 80 milhões de garantia e US$ 32 milhões de dívida, esse indicador seria 1,625. Após uma queda de 25% no Bitcoin, recuaria para aproximadamente 1,219. Com queda de 40%, chegaria a 0,975, abaixo da referência de 1.
Nessas condições, o indicador alcançaria exatamente 1 com o Bitcoin próximo de US$ 49,2 mil, uma queda de aproximadamente 38,5% em relação ao preço inicial. O cálculo divide os US$ 32 milhões da dívida pelo produto entre os 1.000 BTC e o limiar de 65%. A fronteira seria alcançada mesmo com o valor de mercado da garantia ainda superior ao da obrigação.
Essa diferença importa. O limiar estabelece uma margem de proteção para a operação; não exige que a garantia tenha perdido valor suficiente para se tornar inferior à dívida. A tesouraria pode, portanto, enfrentar a necessidade de agir antes de ocorrer esse desequilíbrio. Os parâmetros específicos da integração, por sua vez, aparecem na proposta como itens a serem definidos para a etapa de implementação. Os números acima são exclusivamente ilustrativos.
A resposta da tesouraria dependeria dos recursos disponíveis e das regras contratadas. Aportar mais garantia consome ativos antes livres. Amortizar a dívida exige liquidez. Vender Bitcoin reduz a exposição que a operação pretendia preservar. A decisão inicial de não vender pode ser mantida apenas enquanto a empresa sustenta as condições do financiamento.
Essa análise também precisa considerar o uso das stablecoins. Se forem mantidas disponíveis, podem ajudar a reduzir a obrigação, embora seu rendimento e seus riscos devam ser comparados ao custo do empréstimo. Se forem gastas em despesas, deixam de oferecer essa capacidade imediata. Se forem utilizadas para comprar mais Bitcoin, ampliam a sensibilidade patrimonial à mesma variável que sustenta a garantia.
O argumento favorável ao crédito permanece válido. Uma necessidade transitória, acompanhada de uma entrada de caixa previsível, pode justificar a operação. Uma empresa também pode preferir esse financiamento a emitir ações em condições desfavoráveis. A comparação adequada considera alternativas concretas, prazo, custo total e consequências de cenários adversos.
É preciso, porém, medir o custo além da taxa exibida. Custódia, administração da garantia, transações, conversão das stablecoins e recursos reservados para recompor margem podem alterar a viabilidade econômica da operação. Se os pagamentos da empresa ocorrerem em dólares bancários, o acesso e o custo dessa conversão também integram a análise.
A documentação geral da Aave descreve juros influenciados pela utilização da liquidez e por parâmetros de governança. Isso ajuda a compreender por que acesso técnico não equivale a custo estável. Na versão da proposta examinada, a estratégia de juros integra o conjunto de parâmetros ainda sujeitos a definição.
O benefício para uma tesouraria seria maior se o novo canal permanecesse utilizável justamente quando outras alternativas se tornassem caras. Essa hipótese exige evidência. Mercados ligados ao mesmo ativo podem enfrentar simultaneamente deterioração da garantia, maior procura por liquidez e investidores mais seletivos. Diversificar a origem do dinheiro amplia opções, mas não elimina fatores comuns de risco.
Por isso, a análise não termina quando os recursos chegam à empresa. Ela precisa acompanhar o caminho inverso: como a garantia será convertida em pagamento quando a posição deixar de atender às condições contratadas.
A garantia precisa funcionar quando é executada
A qualidade de uma infraestrutura de crédito aparece com maior nitidez quando uma posição precisa ser encerrada. Enquanto os preços são favoráveis e os pagamentos ocorrem normalmente, registros coerentes podem parecer suficientes. Sob estresse, importa quanto será recuperado, em que prazo e quem absorverá uma eventual diferença.
A proposta prevê que a liquidação seja executada pelo custodiante por meio de venda no mercado de balcão, ou OTC, negociação realizada entre contrapartes fora de um livro público de bolsa. Os recursos obtidos serviriam para quitar a obrigação correspondente no protocolo. Esse procedimento difere de entregar a garantia a um liquidante externo para execução direta em um mercado descentralizado. O fluxo está descrito na seção de liquidação da proposta.
Existe uma justificativa operacional para esse desenho: utilizar a infraestrutura institucional que já administra os ativos. Mas a escolha também concentra responsabilidades. O desempenho passa a depender da capacidade do custodiante de receber instruções, encontrar contraparte, executar a venda e concluir a quitação correspondente no protocolo.
Preço de referência e preço de venda podem divergir. O oráculo, mecanismo que fornece dados de preço aos contratos, permite avaliar a posição; ele não garante comprador para todo o volume naquele valor. Volatilidade, profundidade de mercado, concentração de ordens e tempo de execução continuam relevantes para a recuperação. Essa distinção orienta a análise econômica do fluxo proposto.
Uma instrução registrada em blockchain pode ocorrer rapidamente, enquanto sua conclusão depende de etapas externas. Sincronizar os registros não torna todas as atividades instantâneas. O intervalo entre reconhecer a deterioração, executar o ativo e disponibilizar os recursos para quitar a dívida permanece uma dimensão relevante do risco.
O desenho já prevê mecanismos para administrar esse intervalo. A proposta contempla liquidações parciais e o registro de compromissos de liquidação. Durante a janela de acerto, os valores comprometidos são registrados on-chain e refletidos no preço do CoCT, para evitar que a posição seja liquidada em paralelo ao processo conduzido pelo custodiante.
A conclusão no protocolo reúne quitação, retirada e queima do CoCT e encerramento do compromisso em uma transação atômica, que é revertida integralmente se alguma etapa falhar.
A diligência deve, portanto, avaliar como esses mecanismos respondem a atrasos ou a uma recuperação insuficiente. Também interessa identificar as contingências aplicáveis quando as informações de custódia ou preço deixam de ser confiáveis e quais operações ficam bloqueadas nessas circunstâncias. A questão não é presumir ausência de controles, mas determinar o alcance dos controles descritos diante de situações adversas.
O mesmo cuidado vale para registros de reservas. Confirmar um saldo reportado não substitui a verificação dos direitos que incidem sobre ele. Um credor precisa saber se a garantia está disponível para a obrigação, quais restrições a alcançam e como sua prioridade será preservada. Quantidade, disponibilidade e executabilidade são dimensões diferentes da confiança.
A restrição à circulação do CoCT delimita sua utilização no protocolo, mas não basta para concluir que toda a infraestrutura de custódia proíbe qualquer reutilização de garantias. Rehypothecation, ou reutilização de um ativo recebido em garantia para apoiar outra operação, depende também dos contratos e das permissões aplicáveis.
O manual do Atlas, sistema de gestão de garantias da Anchorage, inclui registros operacionais para saídas e retornos associados a essa reutilização. Isso não demonstra que ela será permitida no mercado proposto pela Aave. Mostra por que a capacidade geral da plataforma e as regras de uma operação específica precisam ser examinadas separadamente.
Na mesma documentação, o Atlas aparece como infraestrutura de monitoramento, chamadas de margem e coordenação de liquidações. A Anchorage também anunciou uma colaboração com Spark, plataforma de alocação e crédito em ativos digitais, para conectar tomadores institucionais à liquidez de seus mercados enquanto a garantia permanece custodiada.
Segundo esse anúncio, a atividade já envolvia empréstimos a instituições contra Bitcoin. É um precedente relevante para a direção comercial, sem comprovar o funcionamento da integração específica da Aave. O comunicado não apresenta dados suficientes para comparar preços efetivos, perdas, concentração ou desempenho durante um estresse prolongado.
A diferença entre uma conexão funcional e um mercado consolidado é econômica. Para ganhar escala, o modelo precisa atrair fornecedores de capital que compreendam a exposição assumida e aceitem sua remuneração. Precisa também oferecer aos tomadores uma vantagem suficiente para compensar custos de integração, restrições sobre ativos e dependências operacionais.
Nesse ponto, o isolamento reaparece como uma escolha de financiamento, não apenas de arquitetura. Separar um mercado ajuda a delimitar a exposição de outros participantes, mas exige formar uma oferta de liquidez para aquele ambiente. A documentação da Aave V4 reconhece essa tensão entre isolamento e eficiência de capital. A configuração escolhida deve ser examinada tanto pelos riscos que contém quanto pelo capital que consegue atrair.
Essa evolução não confere ao Bitcoin, por si só, o mesmo reconhecimento prudencial de títulos públicos elegíveis. Aceitação privada significa que participantes concordam em utilizar o ativo numa relação de crédito. Reconhecimento prudencial diz respeito ao tratamento da exposição nas regras de capital e risco de instituições reguladas. São planos distintos.
A seção SCO60.94 do padrão do Comitê de Basileia, por exemplo, exclui determinadas categorias de criptoativos do reconhecimento como garantias elegíveis na abordagem abrangente aplicada a operações de financiamento de títulos. Uma integração tecnológica não altera esse tratamento por si só. A implementação do padrão em cada jurisdição e sua aplicação a cada instituição exigem análise própria.
Para as Bitcoin Treasury Companies, a consequência mais útil é ampliar os critérios com que avaliam a qualidade financeira de suas reservas. Além de quantidade e valor de mercado, importa quanto está comprometido, quanto pode ser mobilizado adicionalmente e quais obrigações essa mobilização sustenta. Um balanço pode mostrar muitas moedas e oferecer pouca liberdade para utilizá-las novamente.
O exercício da segunda parte permite tornar essa consequência concreta. Se a quantidade de ações permanecesse inalterada, o BTC por ação também permaneceria igual no momento da contratação do empréstimo. Ainda assim, a companhia teria uma nova obrigação e uma reserva vinculada ao financiamento. A estabilidade da métrica não significaria estabilidade do risco.
Essa inferência não diminui a utilidade do BTC por ação. Delimita o que ele consegue mostrar. Para avaliar a operação, seria necessário observar também o destino dos recursos captados, a parcela da reserva comprometida e a liquidez disponível para responder à deterioração da garantia. A quantidade de bitcoins informa a exposição ao ativo; isoladamente, não descreve as condições financeiras necessárias para preservá-la.
A proposta da Aave oferece um caminho para investigar essa transformação. Seu mérito econômico dependerá dos termos aprovados e da execução: financiamento utilizável, custos compreensíveis e direitos exercíveis em condições adversas. A mesma quantidade de moedas poderá sustentar capacidades financeiras diferentes conforme os acordos que a cercam e os recursos disponíveis para enfrentar uma chamada de margem.
Obter crédito contra a reserva pode ser uma decisão racional. O que precisa ser demonstrado é se o benefício produzido pelo uso do dinheiro compensa as obrigações assumidas, inclusive a possibilidade de perder, no momento de maior pressão, a liberdade de continuar esperando.
Bitcoin Treasury Takeaway: crédito sem venda inicial preserva a exposição ao Bitcoin, não a liberdade integral sobre a reserva, e só melhora a posição da tesouraria quando o benefício do financiamento compensa seu custo e o risco de uma venda forçada.