Bitcoin BRASIL • 26 de setembro de 2026
Quem fica com o valor da acumulação - Bitcoin Treasury Insights #004
Uma empresa pode aumentar a quantidade de Bitcoin associada a cada ação sem ampliar, na mesma proporção, o patrimônio econômico disponível ao acionista. Basta que as novas moedas sejam financiadas por investidores que recebam direitos prioritários em relação aos acionistas ordinários, inclusive sobre dividendos e ativos em uma liquidação. A reserva cresce; compreender quem se beneficia desse crescimento exige acompanhar também o capital utilizado para construí-la.
Essa distinção ganhou relevância com a expansão da SATA, a ação preferencial perpétua da Strive. Entre 8 e 11 de setembro de 2026, a companhia adquiriu 469 BTC, elevando sua posição para 25.000 BTC. Entre as posições de 4 e 11 de setembro, as ações SATA em circulação passaram de 9.995.425 para 10.397.966. Considerando US$ 100 de valor declarado por preferencial, o montante nocional atingiu aproximadamente US$ 1,04 bilhão. Os dados constam do 8-K de 14 de setembro.
Em publicação de 14 de setembro reproduzida pela The Crypto Times, Matt Cole afirmou que todo o capital levantado na semana veio da SATA e informou uma razão de amplificação de 53,5%. A definição corporativa divide a soma da dívida e do nocional das preferenciais pelo valor de mercado dos bitcoins mantidos. Trata-se de uma relação entre fontes de financiamento e base patrimonial, conforme a documentação da Strive.
O crescimento da exposição bruta por ação pode ser reconstruído. Entre 4 e 11 de setembro, as ações ordinárias efetivas passaram de 94.934.558 para 94.968.764. Dividindo as reservas por esse denominador, o BTC por ação avançou de aproximadamente 0,00025840 para 0,00026324: alta de 1,88%. Essa base reúne as classes A e B, inclui ações vendidas ainda a emitir e não incorpora toda a diluição potencial. É um cálculo sobre a rubrica Effective Common Shares Outstanding .
A acumulação superou o aumento desse número de ações. Entretanto, o indicador não desconta os direitos concedidos aos investidores de SATA. A própria Strive reconhece que compras financiadas por preferenciais podem elevar o Bitcoin Yield enquanto ampliam direitos prioritários sobre dividendos e ativos, um efeito que a métrica não captura.
Também esclarece que Bitcoin Yield não mede retorno do investimento, desempenho financeiro ou liquidez. Essa limitação aparece expressamente nos resultados do segundo trimestre.
Para entender a consequência, considere uma companhia hipotética com US$ 100 em Bitcoin, integralmente financiados por capital ordinário. Ela emite US$ 50 em preferenciais, recebe esse valor líquido e aplica tudo em BTC. Mantidos os preços e o número de ações ordinárias, a exposição bruta por ação aumenta 50%.
Se, nesse exercício, deduzirmos os US$ 50 de direitos preferenciais pelo valor nocional, o residual continua em US$ 100: são US$ 150 em ativos menos US$ 50 de capital prioritário. Antes de custos, não houve aumento imediato desse residual. Houve aquisição de exposição adicional, acompanhada de uma nova remuneração a sustentar.
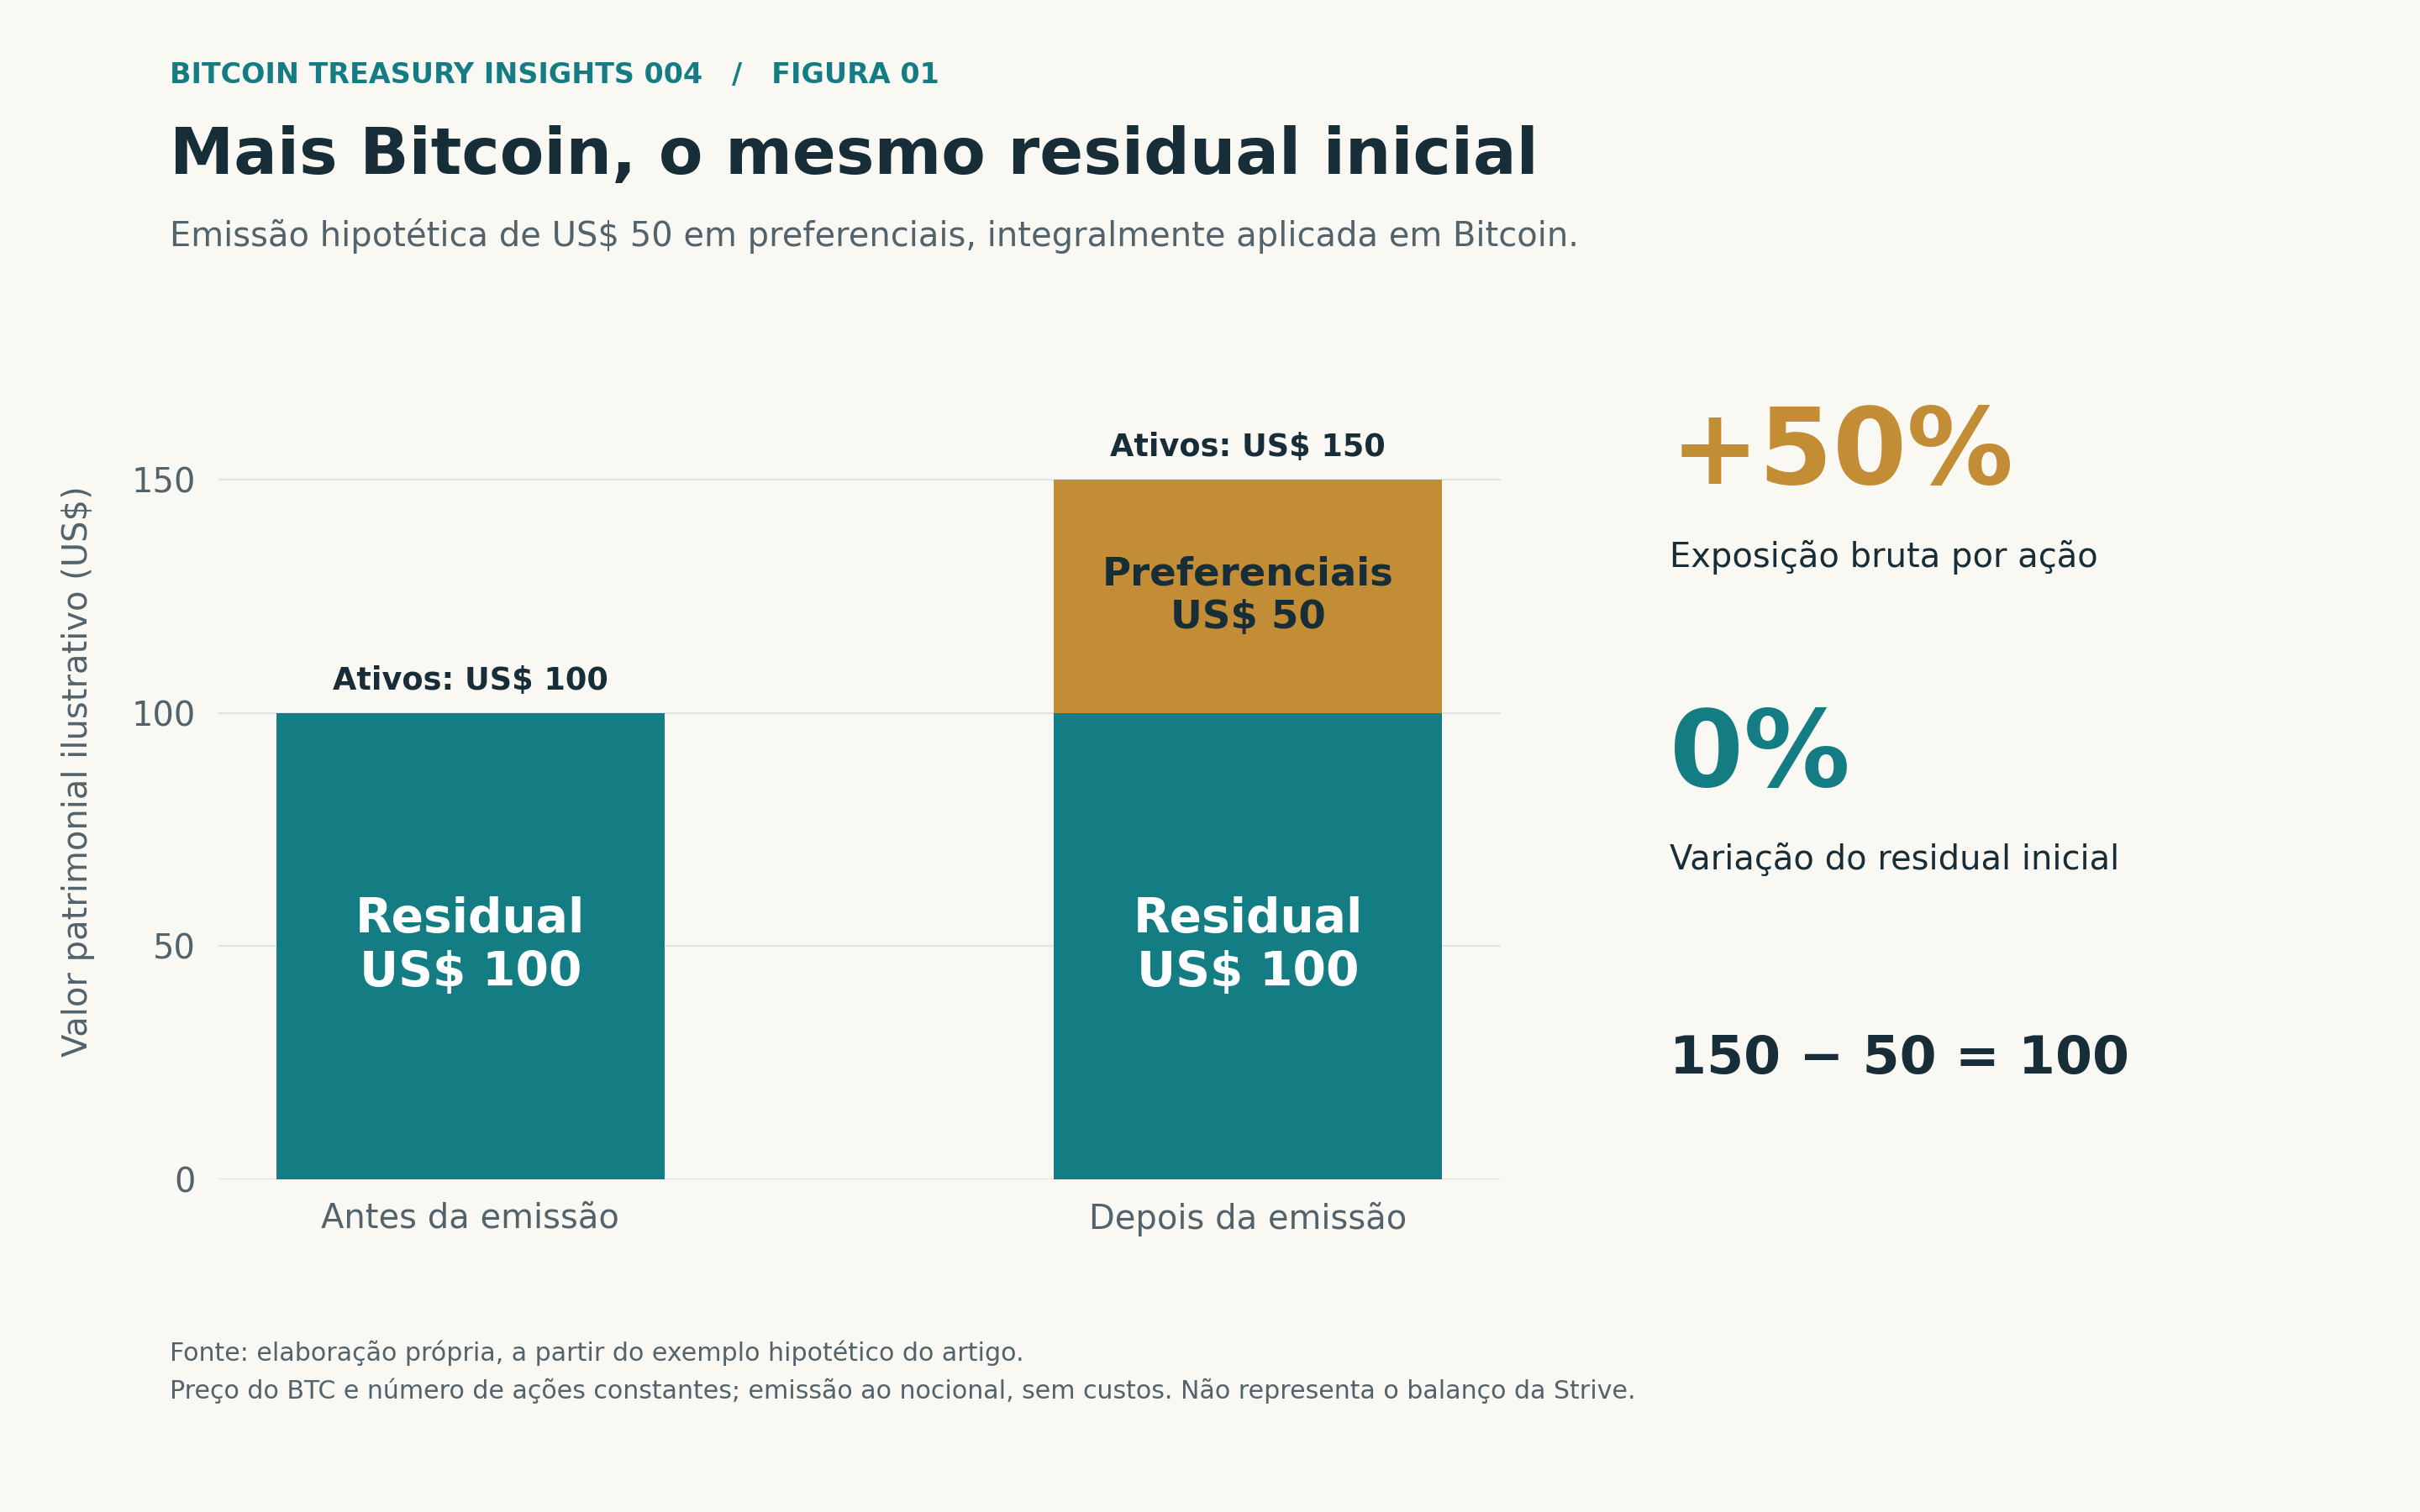
O benefício potencial aparece posteriormente, se o desempenho dos ativos adquiridos compensar suficientemente o custo do financiamento. A emissão abre essa possibilidade. A compra de Bitcoin, isoladamente, ainda não demonstra sua realização. A amplificação deve, portanto, ser examinada em duas dimensões: a exposição adicional ao Bitcoin e os direitos concedidos para financiá-la.
O que a amplificação realmente amplia
Uma razão de 53,5% significa que, para cada US$ 100 de Bitcoin considerados no denominador, existem US$ 53,50 de dívida e nocional preferencial no numerador. O indicador não afirma que 53,5% dos bitcoins foram entregues em garantia. Também não descreve uma participação direta dos preferencialistas nas moedas.
A natureza dos direitos continua sendo decisiva. Nos termos de SATA divulgados pela Strive, os dividendos são cumulativos, a taxa é variável e existem condições específicas de resgate e recompra. A preferência de liquidação também pode ser ajustada conforme as regras do instrumento.
Portanto, o nocional usado na amplificação não deve ser confundido automaticamente com o montante exigível em qualquer cenário. A descrição consta do comunicado da oferta de janeiro.
Ainda assim, uma simplificação ajuda a visualizar o mecanismo econômico. Suponha US$ 100 em Bitcoin e US$ 53,50 em direitos prioritários, mantidos constantes. Excluindo caixa, outros ativos, despesas, tributos e distribuições, restariam US$ 46,50 ao capital ordinário nessa conta patrimonial.
Se o Bitcoin subir 20%, os ativos passam a US$ 120 e o residual sobe para US$ 66,50, avanço de aproximadamente 43%. Se o Bitcoin cair 20%, o residual recua para US$ 26,50, perda também próxima de 43%. A oscilação de US$ 20 é absorvida por uma base residual menor que o patrimônio bruto.
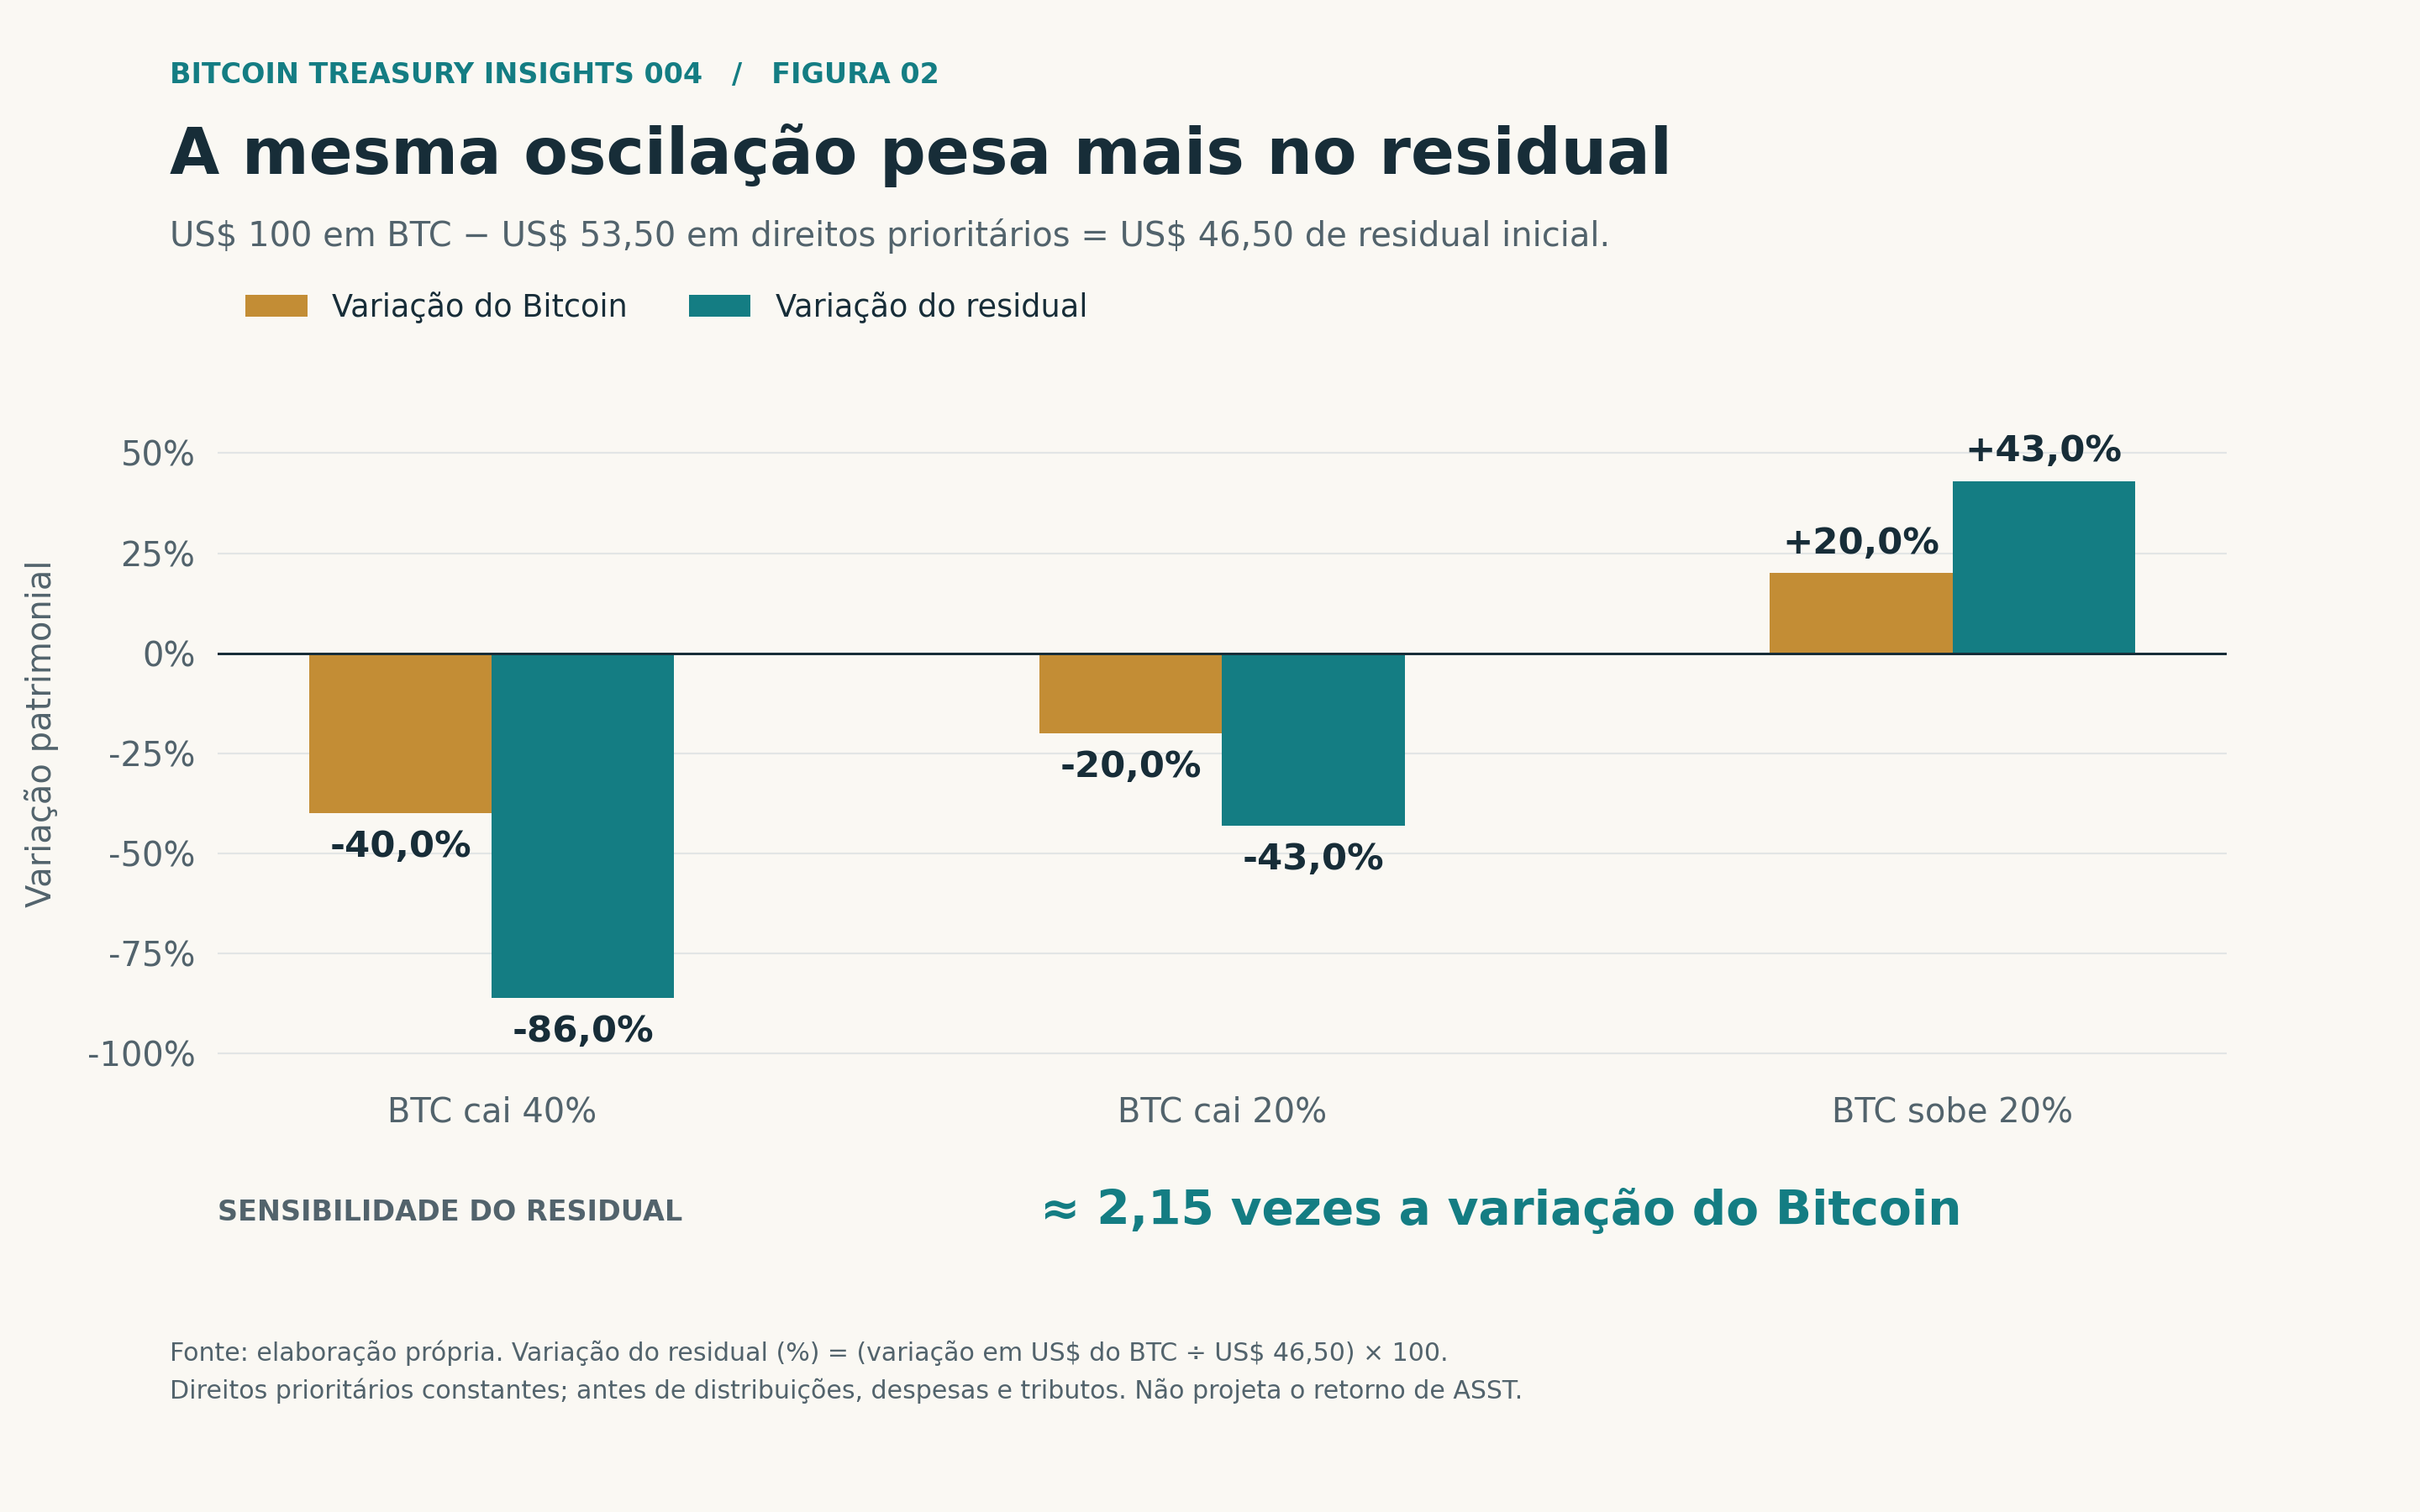
Elaboração própria. O exercício não representa o balanço completo da Strive nem estima o preço de ASST, a ação ordinária negociada da Strive.
A amplificação também muda sem que a companhia emita um único título. Nesse exemplo, uma queda de 20% no Bitcoin elevaria a razão de 53,5% para 66,9%; uma queda de 40% a levaria a 89,2%. O numerador permaneceria igual, enquanto o denominador diminuiria.
Isso exige cuidado ao avaliar a trajetória da métrica. Uma razão crescente pode refletir novas emissões, desvalorização do ativo ou uma combinação das duas. Uma redução pode decorrer da valorização do Bitcoin, da redução da dívida ou do nocional preferencial, ou de uma captação ordinária cujos recursos sejam utilizados para comprar Bitcoin ou reduzir esses instrumentos.
Se os recursos permanecerem em caixa, a captação ordinária, por si só, não altera essa razão. Movimentos numericamente semelhantes podem resultar de decisões econômicas bastante diferentes.
O modelo também tem limites importantes. A Strive reportou US$ 204,2 milhões em caixa e equivalentes e US$ 49,8 milhões em STRC na posição de 11 de setembro. Esses recursos integram uma avaliação patrimonial mais ampla, embora STRC permaneça um título sujeito a risco de mercado e de emissor.
Por isso, subtrair a amplificação de 100% não revela diretamente o patrimônio líquido do acionista. Uma medida ajustada precisa incorporar outros ativos, obrigações e critérios de avaliação. Também precisa distinguir valor nocional, preferência de liquidação e valor de mercado das preferenciais.
Essa escolha metodológica tem consequências. Uma queda no preço de negociação de SATA não reduz automaticamente os direitos contratuais de seus investidores. Deduzir a cotação deprimida do instrumento poderia produzir uma melhora aparente do residual em um momento de deterioração do crédito.
A companhia só conseguiria capturar uma eventual economia de recompra mediante uma operação efetiva, sujeita à liquidez do mercado, ao volume disponível para recompra e à disponibilidade de recursos. A utilidade do exercício está em mostrar a sensibilidade da participação residual. Transformá-lo em avaliação da ação exigiria considerar ainda o negócio operacional, as decisões futuras e o prêmio ou desconto que o mercado atribui à empresa.
Crescer, remunerar e superar o ativo
A sensibilidade patrimonial explica apenas parte do problema. O capital preferencial também recebe distribuições, que precisam entrar na comparação entre assumir mais exposição e simplesmente manter Bitcoin.
Para tornar essa relação explícita, preserve o exemplo de US$ 100 em BTC, US$ 53,50 em preferenciais e US$ 46,50 de residual. Adote, por hipótese, uma distribuição anual de 13% sobre o nocional preferencial, taxa informada pela Strive nos resultados do segundo trimestre, divulgados em agosto. O exercício mantém essa taxa constante durante um ano, embora SATA tenha remuneração variável. A alternativa sem financiamento consiste em aplicar diretamente os mesmos US$ 46,50 de capital inicial em Bitcoin.
A distribuição corresponderia a US$ 6,96. Com o Bitcoin estável, esse desembolso reduziria o residual de US$ 46,50 para US$ 39,55, perda de aproximadamente 15%. Com valorização de 10% do ativo, sobrariam US$ 49,55 depois da distribuição: ganho de cerca de 6,5% para o residual.
A empresa teria mais exposição ao Bitcoin, o ativo teria subido e, ainda assim, o crescimento residual seria inferior à valorização do próprio Bitcoin. A remuneração do financiamento absorveria parte suficiente do resultado para produzir essa diferença. Se o Bitcoin subisse 20%, o residual, depois da mesma distribuição, alcançaria US$ 59,55: avanço próximo de 28,1%. Nesse cenário, a amplificação produziria um resultado superior ao desempenho do ativo.
Essa superioridade aritmética vem acompanhada de maior sensibilidade às perdas e, isoladamente, não demonstra melhor desempenho ajustado ao risco. Veja o retorno do Bitcoin e do residual após as distribuições.
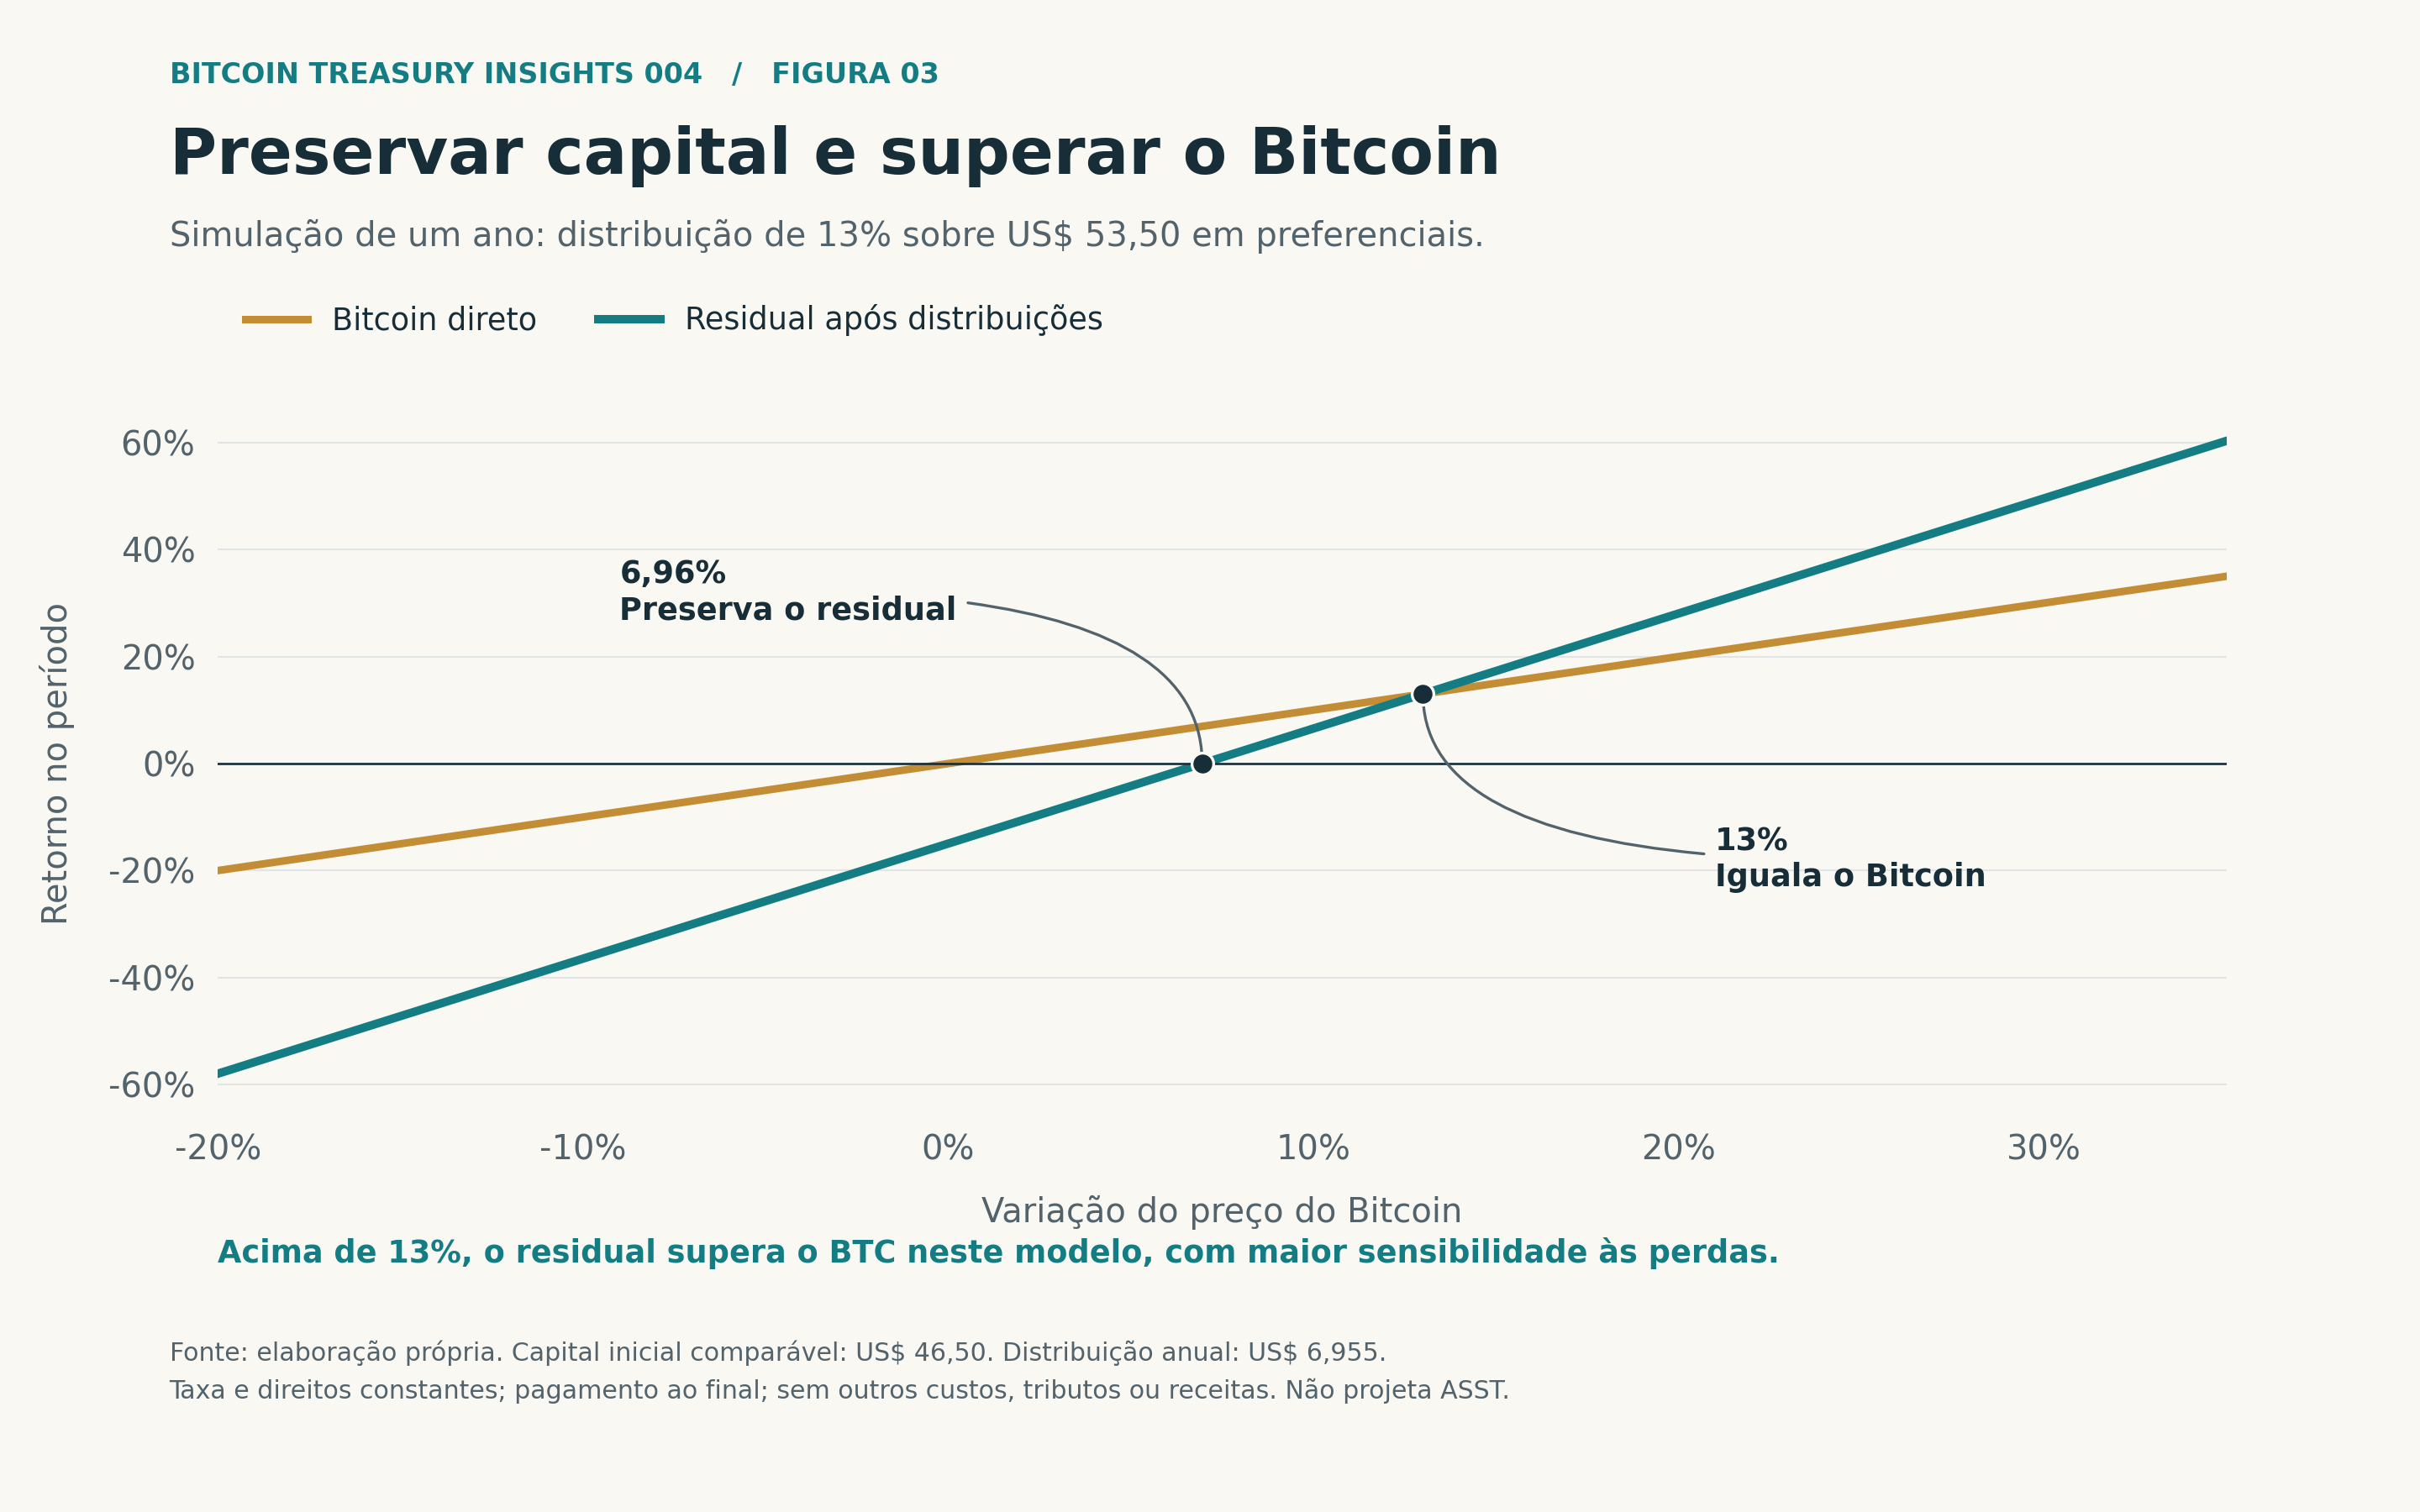
São cálculos de um período, com direitos prioritários constantes, sem custos adicionais e com a distribuição deduzida do patrimônio ao final do período. Não descrevem a execução de caixa ao longo do ano nem projetam o retorno de ASST. Os valores monetários apresentados estão arredondados a centavos; os percentuais foram calculados antes do arredondamento.
Também seria incorreto descontar mecanicamente o nocional preferencial e, depois, subtrair o valor presente de todos os dividendos futuros como se fossem obrigações independentes. Uma avaliação econômica completa precisa tratar de maneira consistente o instrumento e seus fluxos, evitando dupla contagem. A análise patrimonial simplificada e a projeção de distribuições respondem a perguntas diferentes.
Com essas hipóteses, o exercício permite distinguir dois critérios frequentemente confundidos.
O primeiro é preservar o residual inicial. Na simulação, isso exigiria valorização de aproximadamente 6,96% sobre os US$ 100 em Bitcoin, suficiente para compensar a distribuição.
O segundo é superar a aplicação direta dos mesmos US$ 46,50 em Bitcoin. Nas mesmas hipóteses, o retorno do ativo precisaria ultrapassar os 13% pagos sobre a parcela financiada. A diferença entre a valorização dessa parcela e seu custo é o que acrescenta ou subtrai resultado em relação à posição sem financiamento.
Na prática, despesas de emissão, recursos mantidos em reserva, custos operacionais e alterações da remuneração modificam essa relação. Se apenas parte da captação for aplicada em Bitcoin, será necessário considerar também o retorno dos demais recursos. O percentual anunciado de dividendos não resume o custo econômico de toda a operação.
A distinção ajuda a formular o melhor argumento favorável ao modelo. Uma empresa pode obter capital de longa duração de investidores interessados em distribuições e utilizá-lo para ampliar a exposição a um ativo cujo retorno espera ser superior ao custo desse capital. Se essa expectativa se confirmar em magnitude e prazo adequados, o acionista ordinário poderá capturar a diferença.
A duração do financiamento importa. Em maio, a administração da Strive destacou a eliminação da dívida, a ausência de exigências de margem e os bitcoins livres de gravames como características de seu modelo baseado em preferenciais perpétuas. A estrutura foi apresentada como forma de reduzir a pressão por liquidações associadas à volatilidade do BTC. Essa é a justificativa exposta na apresentação registrada na SEC.
Há mérito econômico em evitar que uma oscilação de preço desencadeie uma chamada de margem. Isso concede tempo à estratégia. Contudo, o tempo disponível e o resultado produzido durante esse tempo são dimensões distintas. Uma companhia pode atravessar uma queda sem liquidação automática e ainda experimentar deterioração relevante do patrimônio residual e das condições de financiamento.
O teste para a Strive, portanto, vai além de demonstrar que SATA consegue financiar novas compras. Será necessário observar se a exposição adicional produz benefícios depois de remunerados seus investidores e considerados os recursos necessários à manutenção da estrutura.
Isso requer acompanhar o crescimento bruto por ação junto de uma medida residual com metodologia estável. Exige também decompor as mudanças na amplificação: quanto veio de novas captações, quanto decorreu do preço do Bitcoin e quanto refletiu alterações nas demais fontes de capital. Sem essa reconciliação, a mesma métrica pode celebrar expansão em uma semana e ocultar aumento involuntário de risco na seguinte.
Não existe um percentual de amplificação que, isoladamente, determine a qualidade de todas as Bitcoin Treasury Companies. Duas empresas com a mesma razão podem ter direitos preferenciais, custos, reservas e capacidades operacionais diferentes. O que pode ser comparado é a relação entre o risco adicional assumido e o benefício econômico efetivamente entregue ao acionista.
À medida que o setor cresce, a prestação de contas precisará acompanhar essa mudança. Divulgar quantas moedas foram compradas continuará sendo relevante. Explicar como o financiamento dessas moedas alterou o patrimônio residual permitirá avaliar se a expansão merece ser repetida.
Bitcoin Treasury Takeaway: a amplificação pode criar valor para o acionista ordinário quando o retorno da exposição adicional ao Bitcoin supera seu custo econômico de financiamento, respeitados os direitos prioritários e a capacidade da companhia de sustentar a estrutura.